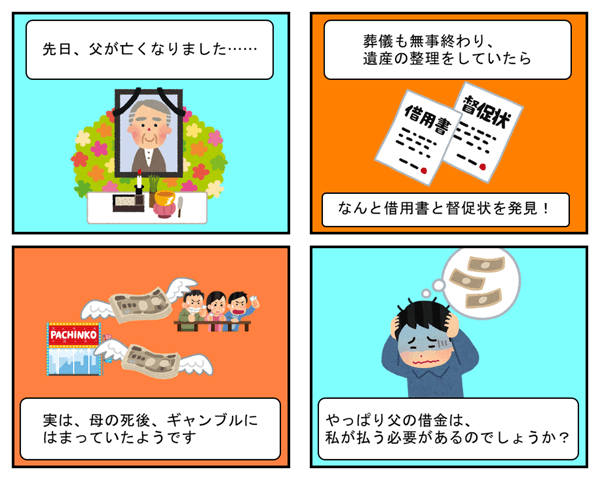
相続放棄とは~手続と費用・デメリットなどを解説!
この記事では相続放棄について詳しく解説していきます。メリット・デメリットは勿論、手続きの方法や期限、費用、必要書類に…[続きを読む]
生前に贈与を受けたにもかかわらず相続放棄をすると、被相続人の債権者である「相続債権者」からは、本来弁済に充てられるべき財産(責任財産)が減少し、財産隠しのようにも見えてしまいす。
それでは、生前贈与を受けた相続人に相続放棄が可能なのでしょうか?
ここでは、生前贈与を受けた相続人に相続放棄が可能なのか、その他にリスクはないのかについて解説します。
目次
相続放棄の要件は、以下の通りです。
したがって、生前贈与を受けたことは、相続放棄の要件とは全く関係がありません。
生前贈与を受けたとしても単純承認となることはなく、相続放棄は可能です。
生前贈与を受けた者が相続放棄をすることができることはわかりました。
しかし、受贈者が相続放棄をすると、他に詐害行為の問題が発生します。
詐害行為とは、債務者が債権者を害することを知りながら自分の財産を減少させ、債権者が正当な弁済を受けられないようにすることです。
例えば、不動産の他に財産がない債務者が差押えを受けるのをおそれ、第三者にその不動産を贈与するような行為です。この場合、債権者は、贈与を取り消すことができる権利「詐害行為取消権」を有します。
ただし、身分行為では債務者の権利行使の自由を保護するために、財産権を目的としない債務者の行為については、債権者は否認することができません。
例えば、離婚に伴う財産分与は、原則として取消の対象とはなりません。
では、債務者が相続放棄をした場合、債権者は詐害行為取消権を行使することができるのでしょうか。
「債権者」といっても被相続人の債権者(相続債権者)と相続人の債権者の2種類が考えられるため、分けて検討したいと思います。
最高裁判所は、相続債権者が相続放棄をした相続人に対し相続放棄をしたことを詐害行為であるとして取り消しを主張した事案で、相続放棄自体は相続財産を積極的に減少させる行為ではないことと、相続放棄のような身分行為に他人(相続債権者)の意思による強制的介入を認めるべきではないとして、詐害行為取消権の行使はできないと判示しました(最高裁判所昭和49年9月20日判決)。
残念ながら、相続人の債権者が詐害行為取消権を主張するケースは、最高裁判所の判例はありません。しかし、この場合においても相続放棄に詐害行為取消権を行使することはできないとする考え方が有力です。
前記の理由に加えて、仮に詐害行為取消権の行使を認めたると、他の相続人の相続分にまで影響が生じてしまい、妥当ではないという点も挙げられます。
一方、被相続人から生前贈与を受けた後に相続放棄をすると、次のようなリスクも発生します。
以上のとおり、相続債権者及び相続人の債権者はいずれも相続放棄に対して詐害行為取消権を行使することはできません。
ただし、当該贈与の時点で被相続人が債務超過に陥っており、推定相続人がその債務超過の事実を知って贈与を受けたときには、相続人債権者が贈与の事実を知ってから2年間を経過するまでは、その間に相続が生じたとしても、その贈与自体については詐害行為取消権を主張することが可能です。
生前に受けた生前贈与に対して他の相続人から遺留分侵害額請求を受ける可能性もあります。
被相続人の兄弟姉妹以外の相続人には、民法が最低限の遺産の取得割合「遺留分」を定めており、請求するか否かはその相続人次第です。
相続放棄をすると、初めからその相続については相続人とならなかったものとみなされるため(民法939条)、遺留分侵害額請求の対象となる「贈与」は相続の開始前1年以内になされたものに限ります(同法1044条1項前段)。したがって、生前贈与の額が大きければ、他の相続人から遺留分侵害額請求を受ける可能性があります。
ただし、贈与行為の当事者(後の被相続人と推定相続人)が他の推定相続人の遺留分を侵害することを知って贈与を行った場合には、相続から1年以上前の贈与も遺留分侵害額請求の対象となる(同法1044条1項後段)ため、生前贈与の額次第では、1年を超えても遺留分侵害額請求を受ける可能性はあります。
相続放棄をすると、初めから相続人とならなかったものとみなされますが、生前贈与を受けている場合には、相続税がかかるケースもあります。
贈与税の課税方法には、以下の2つがあります。
暦年贈与を利用していた場合には、相続開始前一定期間内に被相続人が行った贈与額を相続財産に持ち戻して相続税を算出します。相続放棄をしても、生前贈与が相続財産に持ち戻されることに変わりありません。
また、相続時精算課税制度を利用していた場合には、相続放棄をしたとしても、過去の贈与すべてを相続財産に持戻して相続税の計算をします。
いずれの場合にも、仮に相続財産の額に生前贈与の額を持ち戻した総額が、相続税の基礎控除額「3,000万円+600万円×法定相続人の数」を超えていれば、相続税を支払う必要があります。
ここまで、生前贈与を受けても相続放棄ができるのかや、生前贈与を受けた後に相続放棄をするリスクについて解説しました。
生前贈与を受けていたとしても、相続放棄をすること自体は可能です。しかし、ご紹介した通り、様々な問題が生じます。
生前贈与を受けた方が相続放棄をする場合には、一度相続に強い弁護士に相談することをお勧めします。