
遺産分割協議書の預貯金についての書き方|すぐ使えるひな形つき
預貯金に関する遺産分割協議書を書くときの、すぐに使える文例集です。一人が相続するとき、複数人で分割するとき、代償分割…[続きを読む]

遺産分割協議書は、相続人全員で遺産の分け方を話し合い、合意した内容を書面に残すための書類です。
法律で書式が決められているわけではありませんが、書き方を誤ると、後から相続人同士のトラブルにつながったり、不動産の名義変更や預貯金の払い戻しの際に使えなかったりすることがあります。
この記事では、遺産分割協議書の基本的な書き方から、財産の種類ごとの記載例、作成時に注意すべきポイントまで、自分で作成する際に迷いやすい部分を中心に解説します。
目次
遺産分割協議書には、主に次の内容を記載します。
これらが過不足なく記載されていれば、書式そのものは縦書き・横書きのどちらでも、手書き・パソコン作成のどちらでも構いません。
はじめて作成する方向けに、そのまま使える、遺産分割協議書のひな形をWord・PDF形式でご用意しました。下のボタンからダウンロードしてご利用ください。
| wordをダウンロード | PDFをダウンロード |
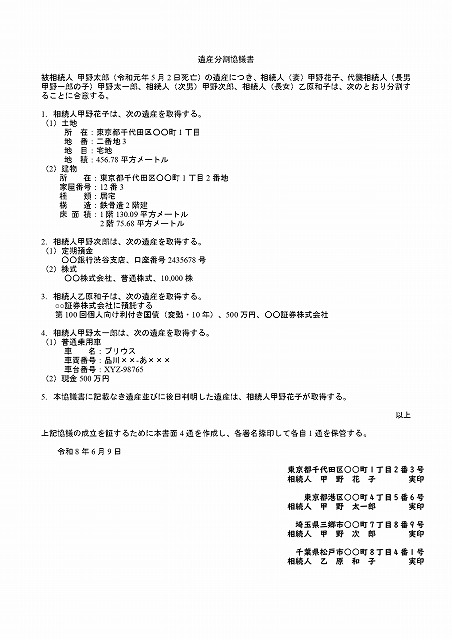
遺産分割協議書のひな形は、下記の相続人関係図に基づくものです。

この遺産分割協議書のひな型に登場する、遺産の内容は、下記のとおりです。
遺産分割協議のひな型のイメーズ図です。クリックすると拡大します。サンプルの下のボタンをクリックすると、Word形式・PDF形式のサンプルをダウンロードすることができます。
| wordをダウンロード | PDFをダウンロード |
遺産分割協議書のひな型は、当サイトを含めて、いろいろなサイトで提供されていますが、公的機関が提供しているものはほとんどありません。
その中で、国税庁が、遺産分割協議書の記載例(ひな型)を提供しています。
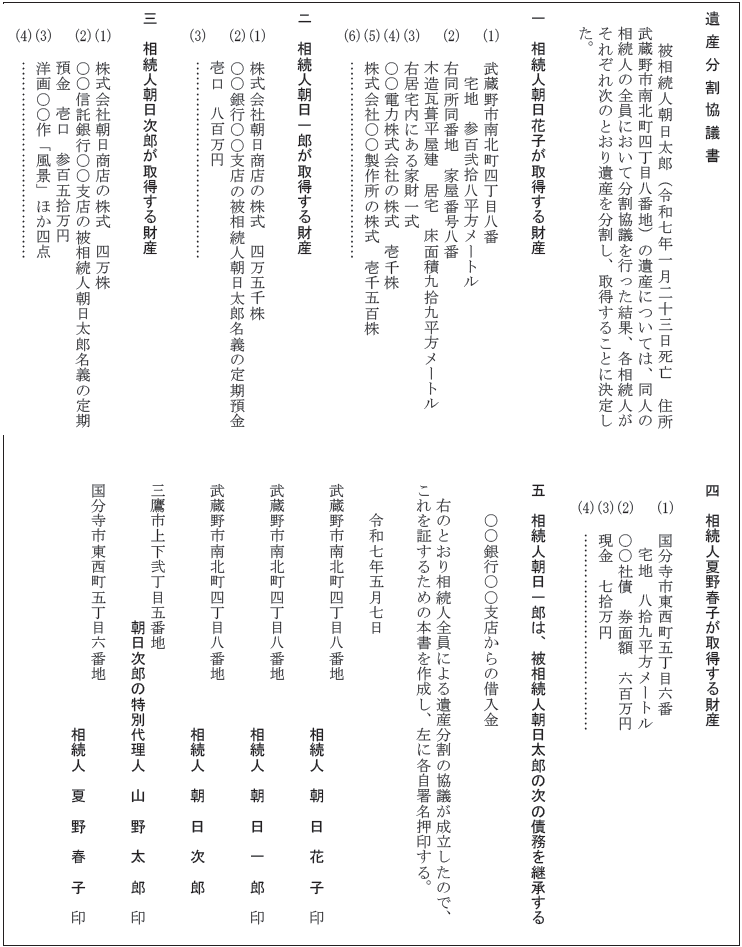
【参照】国税庁「相続税の申告のしかた(令和7年分用)」(125ページ目)
ただ、こちらの記載例(ひな型)は、オススメできません。
まず、縦書きの様式になっており、実務上は使いにくい場面があります。また、あくまでも「相続税の申告のしかた」の参考として掲載されているものであり、相続人間の話し合い(遺産分割協議そのもの)を目的として作られたものではありません。
そもそも、国税庁は税金を徴収する機関です。その、国税庁が遺産分割協議書の記載例(ひな型)を提供しているのは、正しく相続税申告をしてほしいからです。
しかし、遺産分割協議書の最大の目的は、誰がどの財産を取得したのか明確にし、相続トラブルを防ぐことにあります(次章で詳しく説明します)。
当ページで紹介しているひな形は横書きで、実際の話し合いの記録やトラブル防止を目的とした構成にしています。相続税の申告が必要な場合でも、当ページのひな形で作成した遺産分割協議書をそのまま添付書類として使えますので、書式を使い分ける必要はありません。
遺産分割協議書に記載する財産は、種類によって書き方のポイントが異なります。
遺産の種類ごとに、より詳しい解説記事も用意していますので、あわせてご覧ください。
| 財産の種類・ケース | ポイント | 詳しい記事 |
|---|---|---|
| 預金のみを分ける場合 | 口座の特定方法、金融機関ごとの注意点 | 預金についての書き方 |
| 不動産のみを分ける場合 | 登記事項証明書の記載事項の転記方法 | 不動産のみを記載する書き方 |
| 不動産と預貯金を別々に相続する場合 | 財産ごとに相続人が異なる場合の書き方 | 不動産と預貯金を別々に相続した場合 |
| 自動車がある場合 | 車検証の転記方法、軽自動車の扱い | 自動車の相続手続き |
| 遺産分割協議中に相続人が死亡した場合 | 数次相続特有の記載方法 | 数次相続の書き方 |
| 割合で分割する場合 | 持分表記の書き方 | 割合で遺産分割した場合の書き方 |
| 不動産を売却して分ける場合(換価分割) | 売却を前提とした記載方法 | 換価分割の書き方 |
| 1人が多く相続し代償金を支払う場合 | 代償分割の明記方法(下記7章参照) | 代償分割の書き方 |
遺産分割協議書を作成する主な目的は、次の3つです。
遺産分割協議書の第一の目的は、「誰が」「何を」相続したのか明確にすることです。
遺産分割協議は、相続人全員が遺産分割について合意することで成立します。
口頭の合意でも遺産分割の効力は発生し、民法上も遺産分割協議書の作成は必須ではなく、書式も決まっていません。
しかし、口約束だけでは、合意の有無や内容をめぐって異議が生じ、紛争になる危険性があります。
「言った・言わない」のトラブルを防ぐため、合意した事実とその内容を書面に明記して、証拠として残します。
不動産の相続登記、預貯金の払い戻し、株式の名義変更など、遺産分割後の各種の相続手続きで遺産分割協議書の提出を求められます。
遺産分割協議書がなければ、その相続人が本当にその財産を相続したのかどうかわからないからです。
ここからは、それぞれの記載すべき項目について文例集で解説します。
被相続人の氏名、死亡年月日、最後の住所地などを記載し、誰についての遺産分割かを特定します。
被相続人の名前が「甲野太郎」であれば、「被相続人甲野太郎」と記載します。
被相続人の死亡年月日の記載は必須ではありません。しかし、被相続人の特定に役立つため、「令和元年5月2日死亡」などと記載することが通例です。
被相続人の本籍地や最後の住所地を記載することも多いですが、これも必須ではありません。
相続人全員の氏名・住所を記載します。
相続人であることがわかるように、相続人の名前が「甲野花子」であれば、「相続人甲野花子」と記載します。遺産分割協議には包括遺贈を受けた第三者のように、相続人以外が参加するケースもあるからです。
被相続人との続柄は必須ではありませんが、読みやすさを考えて、「相続人(妻)甲野花子」、「相続人(次男)甲野次男」などのように記載することもあります。
遺産分割協議書は、相続人全員が遺産の分割方法について合意したことを証明する書面です。
そこで、「相続人全員による協議の結果、下記のとおり遺産を分割することに合意した」といった文言を入れます。相続人の人数が多い場合は、全員が協議に参加し合意したことが分かる書き方であれば問題ありません。
一般には、以下のように冒頭で被相続人と相続人とを特定したうえで、全員が遺産分割の内容に合意した旨を記載します。
記載例
「被相続人 甲野太郎(令和元年5月2日死亡)の遺産につき、相続人(妻)甲野花子、代襲相続人(孫)甲野太一郎、相続人(次男)甲野次郎、相続人(長女)乙原和子は、次のとおり分割することに合意する」
遺産分割協議書では、「どの相続人が」「何の相続財産を」取得するのか、明確に特定して記載します。
あいまいな記載では、当事者間の紛争の種となりますし、遺産の名義変更の手続きをする際にも証拠資料になりません。
財産の種類ごとに、記載例とそのポイントを説明します。
土地は、所在・地番・地目・地積を記載します。登記簿(登記事項証明書)に書かれているとおりに書いてください。
記載例
土地
所在:東京都千代田区○○町1丁目
地番:二番地3
地目:宅地
地積:456.78平方メートル
建物は、所在・家屋番号・種類・構造・床面積を記載します。これも登記簿(登記事項証明書)に書かれているとおりに書いてください。
記載例
建物
所在:東京都千代田区○○町1丁目2番地
家屋番号:12番3
種類:居宅
構造:鉄骨造2階建
床面積:1階130.09平方メートル、2階75.68平方メートル
マンションも登記事項証明書通りに、「所在(地番)、家屋番号、種類(建物)、構造、床面積」を正確に記載します。
記載例
(一棟の建物の表示)
所在 東京都〇〇区〇〇○丁目○○番地○○
建物の名称 〇〇マンション(専有部分の建物の表示)
家屋番号 〇○○丁目○○番○○の○○
種類 居 宅
構造 鉄筋コンクリート造10階建
床面積 3階部分 100.00m²(敷地権の目的たる土地の表示)
符号 1
所在及び地番 東京都〇〇区○○○丁目○○番○○
地目 宅 地
地積2500.00m²
敷地権の種類 所有権
敷地権の割合 1000分の25
預貯金は、金融機関名、支店名、預金種類、口座番号などにより口座を特定します。
ゆうちょ銀行の場合は支店名や口座番号の代わりに、通帳に記載されている「記号」と「番号」で特定できます。
なお、預貯金の残高は記載しません。
預貯金の残高を記載しない理由は、相続開始から解約するまでの間に、利息が付いたり自動で引き落とされたりして金額が変動し、 記載した金額が実際の残高と1円でも異なると、金融機関の相続手続きで書類不備となり書き直しを求められるリスクがあるからです。
記載例
定期預金
「○○銀行渋谷支店、定期預金、口座番号2435678」
証券会社から届く残高報告書をもとに、
株式は、会社名(銘柄)、株式の種類、株式数で特定します。記載します。単元未満株(1単元に満たない株式)であっても、銘柄と株式数を記載すれば特定できます。
記載例
株式
「○○株式会社、普通株式、10000株」
国債は、商品名、額面、取扱会社で特定します。
記載例
国債
「第100回個人向け利付き国債(変動・10年)、500万円、○○証券株式会社」
自動車は、車検証の記載に従い、車名、車両番号(登録番号)、車台番号で特定します。
記載例
「普通乗用車、車名:トヨタ、車両番号:品川××-あ×××、車台番号:XYZ-98765」
軽自動車の場合は、名義変更の手続きで遺産分割協議書は不要です。
とはいえ、遺産分割協議書を作成する目的は、誰が何を相続したか特定し、相続トラブルを防ぐことですから、記載したほうが良いです。
財産の種類や数が多い場合は、本文とは別に「遺産目録」として一覧表にまとめ、本文からは目録を引用する形にすると、書類全体が読みやすくなります。
記載例
「相続人甲野太一郎は、別紙遺産目録1記載の土地、同目録2記載の建物、同目録3記載の現金を取得する。」
遺産分割協議書には、全ての遺産を記載することが望ましいところですが、合意した後に、新たな遺産が見つかることも珍しくはありません。
協議後に新たな財産が見つかる可能性がある場合に備えて、「本協議書に記載のない遺産が判明した場合は、相続人〇〇が取得する」あるいは「相続人全員で改めて協議する」といった一文を入れておくと、後の紛争を回避することにつながります。
以下は、遺産分割協議後に発見された遺産を、予め特定の相続人が取得すると決めておく場合の記載例です。
記載例
「本協議書に記載なき遺産並びに後日判明した遺産は、相続人甲野花子が取得する。」
遺産分割協議書の年月日は、書面の作成日(全員が署名押印した日)とするのが通常です。
ただし、持ち回りや郵送して署名押印する場合は、最後の相続人が署名押印した日としたり、相続人間で特定の日付けを記入すると約束しておいてもかまいません。
署名は記名(印刷など)でも無効ではありませんが、できるだけ紛争を防止するという趣旨からは、自署をお勧めします。
押印は、必ず実印を使いましょう。
法律上、認印による遺産分割協議書が無効になるわけではありません。しかし、不動産の相続登記や金融機関の相続手続では実印と印鑑証明書が求められることが多いため、実務上は実印を使用することが一般的です。
遺産分割協議書が複数枚にわたるときは、必ず割印・契印を実印で押してください。遺産目録を別紙とする場合も、遺産分割協議書と遺産目録に割り印が必要です。
なお、捨て印は記載内容の変更を不特定の者に委ねることと同じです。そのため、遺産分割協議書に捨印は原則として押してはいけません。
各相続人の住所の記載は必須ではありませんが、もし記載するのであれば、住民票上の記載と一字一句同じ記載にします。
後述するように、それぞれの遺産の名義変更の際には、住民票の提出を求められるので、住所の記載が不一致だと疑義を生じる危険性があるからです。
遺産分割協議書は、相続人の人数分に加えて、法務局・金融機関・税務署など提出先の数だけ原本を作成しておくのが一般的です。あらかじめ必要な部数をまとめて作成しておくと、後から追加で相続人全員の署名・押印を集め直す手間を省けます。
不動産登記、預金、有価証券などの相続手続きを行う場合には、産分割協議書とあわせて、次のような書類の提出を求められるのが一般的です。

借金などの債務は、法律上は相続分に応じて当然に分割され、遺産分割協議の対象にはなりません。
遺産分割協議書に負担者を記載すること自体は可能ですが、これはあくまで相続人間の内部的な取り決めにすぎず、債権者の同意がなければ、債権者に対してその内容を主張することはできません。ご自分の法定相続分までは返済義務があります。
ただ、実際には、被相続人が事業を営んでいた場合などには、相続人間の協議の結果、事業を引き継ぐ相続人が事業用不動産を承継するとともに事業に関する借入金債務を負担することを約束して、遺産分割協議書に記載することは一般的です。
以下は、被相続人の債務の遺産分割協議書への記載例です。
記載例
被相続人の債務のうち次の債務は、相続人〇〇〇〇が負担する。
令和〇年〇月〇日付金銭消費貸借契約に基づく借入金
債権者 〇〇〇〇銀行
残債務金 〇〇万円
ただし、令和〇年〇月〇日現在の残高
返済期限 令和〇年〇月〇日
利息 年〇%
被相続人が保険料を負担していた生命保険金は、保険金受取人の固有の財産となるため、遺産分割協議の対象には含まれません。
相続人に未成年者がいて、その親権者も相続人である場合は、両者の利益が対立するため、親権者が未成年者を代理して協議に参加することができません。この場合は、家庭裁判所に特別代理人の選任を申し立てる必要があります(民法826条1項)。
不動産など分割しにくい財産を1人の相続人が取得する代わりに、他の相続人へ金銭(代償金)を支払う方法を「代償分割」といいます。
また、遺産分割で共同相続人の一人が法定相続分を上回る遺産を取得することとなったときに、その相続人から損をする相続人に対して不足分の金銭(代償金)を支払うことも「代償分割」です。
この場合、遺産分割協議書に「代償金を支払う」という趣旨を明記しておくことが望ましいです。
そうでないと、財産を受け取った相続人から他の相続人への贈与とみなされ、贈与税が課される可能性があります(代償金には贈与税はかかりません)。
記載例
「AはBに対し、Aが前条記載の土地を取得する代償として金300万円を支払う」
相続放棄をすると、初めからその相続については相続人でなかったものとみなされるため(民法939条)、遺産分割協議に参加する資格がありません。
そのため、遺産分割協議書にも一切記載する必要がありません。
ただし、相続放棄がなされたことを証するため、実務上は、相続放棄申述受理通知書(または受理証明書)を関係者間で共有して保管することが一般的です。
遺産分割協議書は自分で作成することもできますが、財産の種類が多い場合や、代償分割など特殊な事情がある場合は、記載内容に不備があると後々のトラブルや、贈与税など想定外の税負担につながることがあります。
遺産分割協議書の作成でお悩みの方は、専門家である弁護士にご相談されると良いでしょう。弁護士が、法律面でのチェックを行ってくれるで安心です。また、相続人同士で話しにくい内容でも、第三者が入ることで、うまく話をまとめてもらうこともできます。
相続人が自分で遺産分割協議書を作成するのであれば無料です。
専門家に依頼する場合は、行政書士・司法書士は数万円程度からになります。
弁護士は相続人の代理で遺産分割協議に参加することも可能ですが、それに応じた費用がかかります。
遺産分割協議書に印紙は必要ありません。
印紙が必要になるのは、印紙税法で定められた「課税文書」を作成したときだけです。遺産分割協議書は、印紙税法で定める「課税文書」には当たりません。
遺言書とは違い、遺産分割協議書の作成方法に決まりはありませんので、パソコンで作成しても、手書きでもどちらでもOKです。
ただ、遺産分割協議書は、相続人・受遺者の人数分と、各種手続きのための部数が必要になりますので、本文は、パソコンで入力して、印刷したほうが、手間が省けます。
一方、相続人・受遺者の氏名は、後々のトラブルを防止するために、本人が手書き(自署)したほうが良いでしょう。住所も本人が手書きするケースもあります。