特別養子縁組が利用しやすく!特別養子制度の法改正を分りやすく解説
特別養子制度は、親に遺棄された子ども、親に虐待された子どもなど、「家庭での養育に恵まれない子ども」と「子どもを望む夫…[続きを読む]
養親や養子自身にも、当然ながら相続が発生します。
養子は養親や実親を相続することができるのでしょうか?また、養親は養子を相続することができるのでしょうか?
ここでは、養子の相続について考えます。
最初に、養子になるとはどのようなことなのか、養子の種類などについて解説します。
養子と養親が養子縁組をすると、養子は養親の実子の身分を取得します。
縁組が成立すると、その日から養子は養親の実の子とみなされ、(民法第809条)原則として、養子は養親の名字を名乗らなければなりません(810条)。
養子縁組が成立した日から、養子は養親の嫡出子と同じ立場で養親の子となり、養親の相続では第1順位の相続人になります。
養子縁組には、普通養子縁組と特別養子縁組の2つがあります。
普通養子は、養親と養子がお互いの縁組の意思に基づいて、養親もしくは養子の本籍地または届出人の所在地の区市町村役場に縁組の届け出をすることで成立します(799条、739条)。
普通養子縁組は、養親や養子が独身でも、夫婦のいずれかだけでも可能です(ただし、配偶者の同意が必要)。
未成年者を養子とする場合には、家庭裁判所の許可が必要ですが、ご自分や配偶者の子や孫といった直系卑属を養子とする場合は不要です。
普通養子が認められるための要件
| 共通 |
|
|---|---|
| 養子が未成年者の場合 |
|
| 夫婦のうち一方が単独で養子や養親になる場合 |
|
普通養子縁組では、縁組後も養子と実親との関係は維持されますが、養親と実親とは親戚関係にはなりません。
普通養子は、養方と実方両方の相続権を持つと同時に、両方に対して扶養義務を負い(730条)、普通養子は、養親の相続人となるほか、実親の相続人ともなります。
また、実の兄弟姉妹や、義理の兄弟姉妹が亡くなった場合に、子や孫などの直系卑属がおらず、両親や祖父母などの直系尊属も既に亡くなっていれば、養子が相続人となります。
子がいない普通養子が亡くなれば、養親とともに実親が相続人となり、既に養親・実親がともに亡くなっていれば、義理の兄弟姉妹とともに実の兄弟姉妹が相続人となります。
戸籍上、養子は「養子」または「養女」と記載され、実親の名前も残ります。
特別養子は、特に保護が必要な子供に重きを置いた制度です。
そのため特別養子の縁組を成立させるには、養親が夫婦である必要があり、6カ月以上の期間をおいて家庭裁判所が審判で判断します。
特別養子が認められるための要件
| 養親の要件 |
|
|---|---|
| 養子の要件 |
|
| 両父母の同意 |
|
| 家庭裁判所での審判 |
|
特別養子は普通養子とは違い、縁組の成立によって、実親や実の血縁者との親族関係は終了することが原則です(817条の9)。
したがって、特別養子は実親や、実の兄弟姉妹の相続人とはならず、相続人となるのは、養親の親や養親などの直系尊属や、養親の子である義理の兄弟姉妹のみです。
特別養子は、戸籍上、実子と同様に、「長男」や「次女」と記載され、実親の名前は記載されません。
逆も同じで、特別養子が亡くなると、養親は相続人となりますが、実親は相続人とはなりません。
相続では普通養子も特別養子も、原則として実子と同じ法定相続分があります。
次に、相続のパターンごとに、養子の法定相続分について考えてみてみましょう。

| 相続人 | 法定相続分 | |
|---|---|---|
| 配偶者と子 | 配偶者:2分の1 |
|
| 子のみ | 子が遺産すべてを頭割り | |
養親の相続では、養親の配偶者とともに実子と養子が相続人となります。法定相続分は、配偶者が遺産の2分の1、子が遺産の2分の1となり、子が複数いれば、2分の1を養子を含め人数で等分します。
上記のイラストでは、実子が2人と養子1人で、養親の配偶者が取得して残った2分の1の遺産を合計3人で頭割りするため、子の法定相続分は各人6分の1ずつになります。
実子がいなければ、配偶者と養子が相続人となります。
養親の配偶者が亡くなっていれば、養子と実子が、実子がいなければ養子のみが相続人となり、遺産すべてを養子を含め、子の人数で等分すると法定相続分になります。
普通養子でも特別養子でも相続分は同じです。

| 相続人 | 法定相続分 | |
|---|---|---|
| 配偶者と子 | 配偶者:2分の1 |
|
| 子のみ | 子が遺産すべてを頭割り | |
実親が亡くなると、実親との関係が終了していない普通養子は、実親を相続することができます。したがって、実親の配偶者が存命であれば、養子にいった子を含め実親の子全員が配偶者とともに相続します。
イラストの各相続人の法定相続分は、配偶者が2分の1、子が2分の1で、子が複数いれば、2分の1を人数で等分します。考え方は、養親の相続と同じです。
特別養子縁組の場合は、養子と実親との関係は、終了し、養子が実親を相続することはありません。

| 相続人 | 法定相続分 | |
|---|---|---|
| 配偶者と兄弟姉妹 | 配偶者:4分の3 |
|
既に養親が共に亡くなっており、義理の兄弟姉妹に相続が発生すると、被相続人に子がいなければ、特別養子を含め、兄弟姉妹が被相続人の配偶者とともに相続人になります。
この場合、配偶者の法定相続分は、4分の3、兄弟姉妹の法定相続分は、4分の1となり、兄弟姉妹が複数いれば、この4分の1を人数で等分します。
もし、義理の兄弟姉妹が独身であれば、養子を含め兄弟姉妹が遺産すべてを頭割りします。
普通養子縁組では、夫婦のうち一方のみとも養子縁組ができます。
この場合、養子が義理の兄弟姉妹を相続すると、法定相続分は実子の2分の1になります(900条4号ただし書)。夫婦の一方のみと養子縁組した養子と実子との関係は、半血の兄弟姉妹に当たるからです。

例えば、子が2人いる養父とだけ養子縁組をした養子が、この義理の兄弟姉妹1人を相続すると、実の兄弟姉妹の相続分は3分の2、養子の相続分は3分の1になります。
特別養子縁組では、実親との関係が終了しているため、実の兄弟姉妹の相続人となることもできません。
子がいない普通養子に相続が開始した場合、養親・実親ともに健在であれば、どちらも養子を相続します。

| 相続人 | 法定相続分 | |
|---|---|---|
| 配偶者と親 | 配偶者:3分の2 |
|
| 実親・養親 | 実親・養親が遺産すべてを頭割り | |
普通養子に配偶者がいれば、配偶者が遺産の3分の2を取得し、養親・実親は同順位の相続人となるため、残り3分の1を、実親・養親の人数で等分するのが法定相続分です。
一方、特別養子に相続が開始した場合は、実親とは関係が終了しているため、相続人となるのは養親のみです。

| 相続人 | 法定相続分 | |
|---|---|---|
| 配偶者と親 | 配偶者:3分の2 |
|
| 養親 | 養親が遺産すべてを頭割り | |
この場合、養親夫婦は同順位の相続人となるため、遺産を人数で等分します。
特別養子に配偶者がいれば、法定相続分は配偶者が3分の2、残り3分の1を養親の人数で等分します。
次に、養子と実子のその他相違点を考えてみましょう。
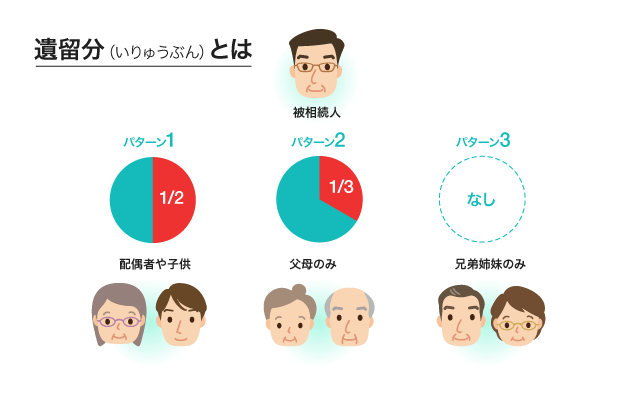
「遺留分」は、被相続人の兄弟姉妹以外の相続人に民法で保障されている最低限の遺産の取得割合です。相続人の遺留分が侵害されると、侵害した者に対して、侵害された額に相当する金銭の支払いを要求できます。
「子」の遺留分は、法定相続分の2分の1であり、養子の遺留分も法定相続分の2分の1です。遺留分に、普通養子・特別養子の違いはありません。
遺留分について、詳しくは下記記事をお読みください。
被相続人が亡くなり相続が開始された時点で、被相続人の子供が既に亡くなっていれば、子に代わって孫が相続人になることができます(887条1項)。これを代襲相続といいます。
実子と同様に、養親が養親の親より先に亡くなっていれば、養子は養親を代襲相続することができます。
ただし、養子の子は、縁組の後に生まれた場合に限り、養親を代襲相続します。したがって、養子になった時点で既に連れ子がいれば、養親が連れ子も含めて養子にしない限り、連れ子が養親を代襲相続することはありません。
これは「養親や養親の親族」と「養子」の間に親子関係が生じるのが縁組成立の日であるためです。
次に養子縁組をしてトラブルに発展しやすいケースを挙げておきます。
娘のみの子を持つ親は、娘の配偶者を養子にして家を継がせることがあります。いわゆる「婿養子」です。
この場合、娘と配偶者が離婚をし、親が元夫と離縁をしなければ、養親に相続が発生すると、娘とともに養親を相続することができます。
離婚した娘や、残された養親の一方が、「こんなはずじゃなかった」と後悔し、トラブルに発展してしまう可能性があります。
夫婦が同一の氏を名乗ることが未だ法定されている日本では、結婚すると妻が夫の氏に変更するのが一般的です。
ただし、結婚の際に妻に連れ子がいると、連れ子の氏は妻の氏のままで、婚姻により自動的に夫の氏に変更されるわけではありません。
連れ子の苗字を変更するには、家庭裁判所で氏変更の申し立てをする方法がありますが、もっと簡単な方法は、結婚相手が連れ子を養子にしてしまうことです。
しかし、万一この夫婦が離婚をしてしまい、養子にした連れ子と離縁をしなければ、連れ子との養親・養子関係は変わりません。
その後、元夫が再婚し、再婚相手との間に子供ができ、元夫に相続が開始すると、養子にした連れ子も相続人となります。
再婚相手や再婚相手との間の子と、養子の間には深い溝があり、トラブルに発展してしまう可能性があります。
相続税には、相続人の税負担を軽減し、遺産の受け継ぎを円滑に行えるようにするために、以下の「基礎控除」が設けられています。
基礎控除の額=3,000万円+(600万円×法定相続人の数)
したがって、「相続人の人数」が増えれば増えるほど、大きな節税効果があります。
これを利用して、養子縁組による相続税対策が行われることがあります。しかし、養子を使った相続対策には、次のような問題があります。
養子を無制限に増やして節税できるわけではありません。
相続税法では不当な節税を抑制するため、相続税の計算上、相続人としてカウントできる養子の人数を次の通り制限しています(相続税法15条2項)。
※なお、あくまで相続税法上の規定であり、民法上は養子の人数に制限はありません。
相続により財産を取得したのが以下以外であれば、その人の相続税額の2割に相当する金額が加算されます。
したがって、孫や曾孫を養子にして相続させると、相続税が2割加算されます。
本来あるべき親から子への相続を、祖父母から孫へと相続の回数を減らして、課税の回数を不当に減らそうとするのを防ぐためです。
基礎控除を使って、節税できるのは養子1人あたり600万円です。一方、相続税が20%も増加すれば、かえって不利益になる可能性もあります。
養子縁組によって相続税を節税できるかどうかは、慎重な判断が必要です。
相続税の負担を不当に減少させる結果となると認められる場合には、税務署は、「不当減少養子」として、該当する養子を相続人の数に算入しないで相続税額を計算することができます(相続税法63条)。
養子縁組が縁組の意思を欠くものであると主張して、実子がその無効確認を求めた裁判で、最高裁判所が、平成29年1月31の判決で次のように判事しているように、相続税の節税のための養子縁組といっても、直ちに縁組が無効となる可能性は低いかもしれません。
専ら相続税の節税のために養子縁組をする場合であっても、直ちに当該養子縁組について民法802条1号にいう「当事者間に縁組をする意思がないとき」に当たるとすることはできない。
しかし、養子が遺産をまったく取得しないような相続は、不当減少養子として、縁組が否認されてしまう可能性はあります。
ここまでご紹介した通り、養子縁組が成立すると、養子は養親の実子としての地位を取得し、基本的に養子であっても、実子と同じように養親を相続することができます。
ただし、夫婦の片方のみが養子縁組をしていると、養子が兄弟姉妹を相続する際に、相続分が実子の半分になってしまうなど、養子には一部制約があり、相続でトラブルになりやすいケースも存在します。
また、相続税の基礎控除では、養子を相続人としてカウントできる人数に制限を設けており、孫を養子にすると、相続税は2割加算されてしまいます。
養子縁組は、これらの事実を踏まえ、慎重に検討すべきです。養子縁組自体や、養子の相続についてお悩みの方は、相続に強い弁護士に一度相談することをお勧めします。