相続欠格とは?相続権が無くなる相続欠格制度の要件を解説
相続人の行為が一定の行為に該当すると、当然に相続権が失われます。この制度を「相続欠格」と言います。相続欠格の制度や相…[続きを読む]
相続が開始し、本来相続するはずの相続人が先に亡くなっていると、孫や甥姪が相続人になることがあります。これが「代襲相続」です。
ここでは、どんなときに代襲相続が起こるのか、誰が代襲相続人になりえるか、相続分や遺留分はどうなるかを分かりやすく解説します。
目次
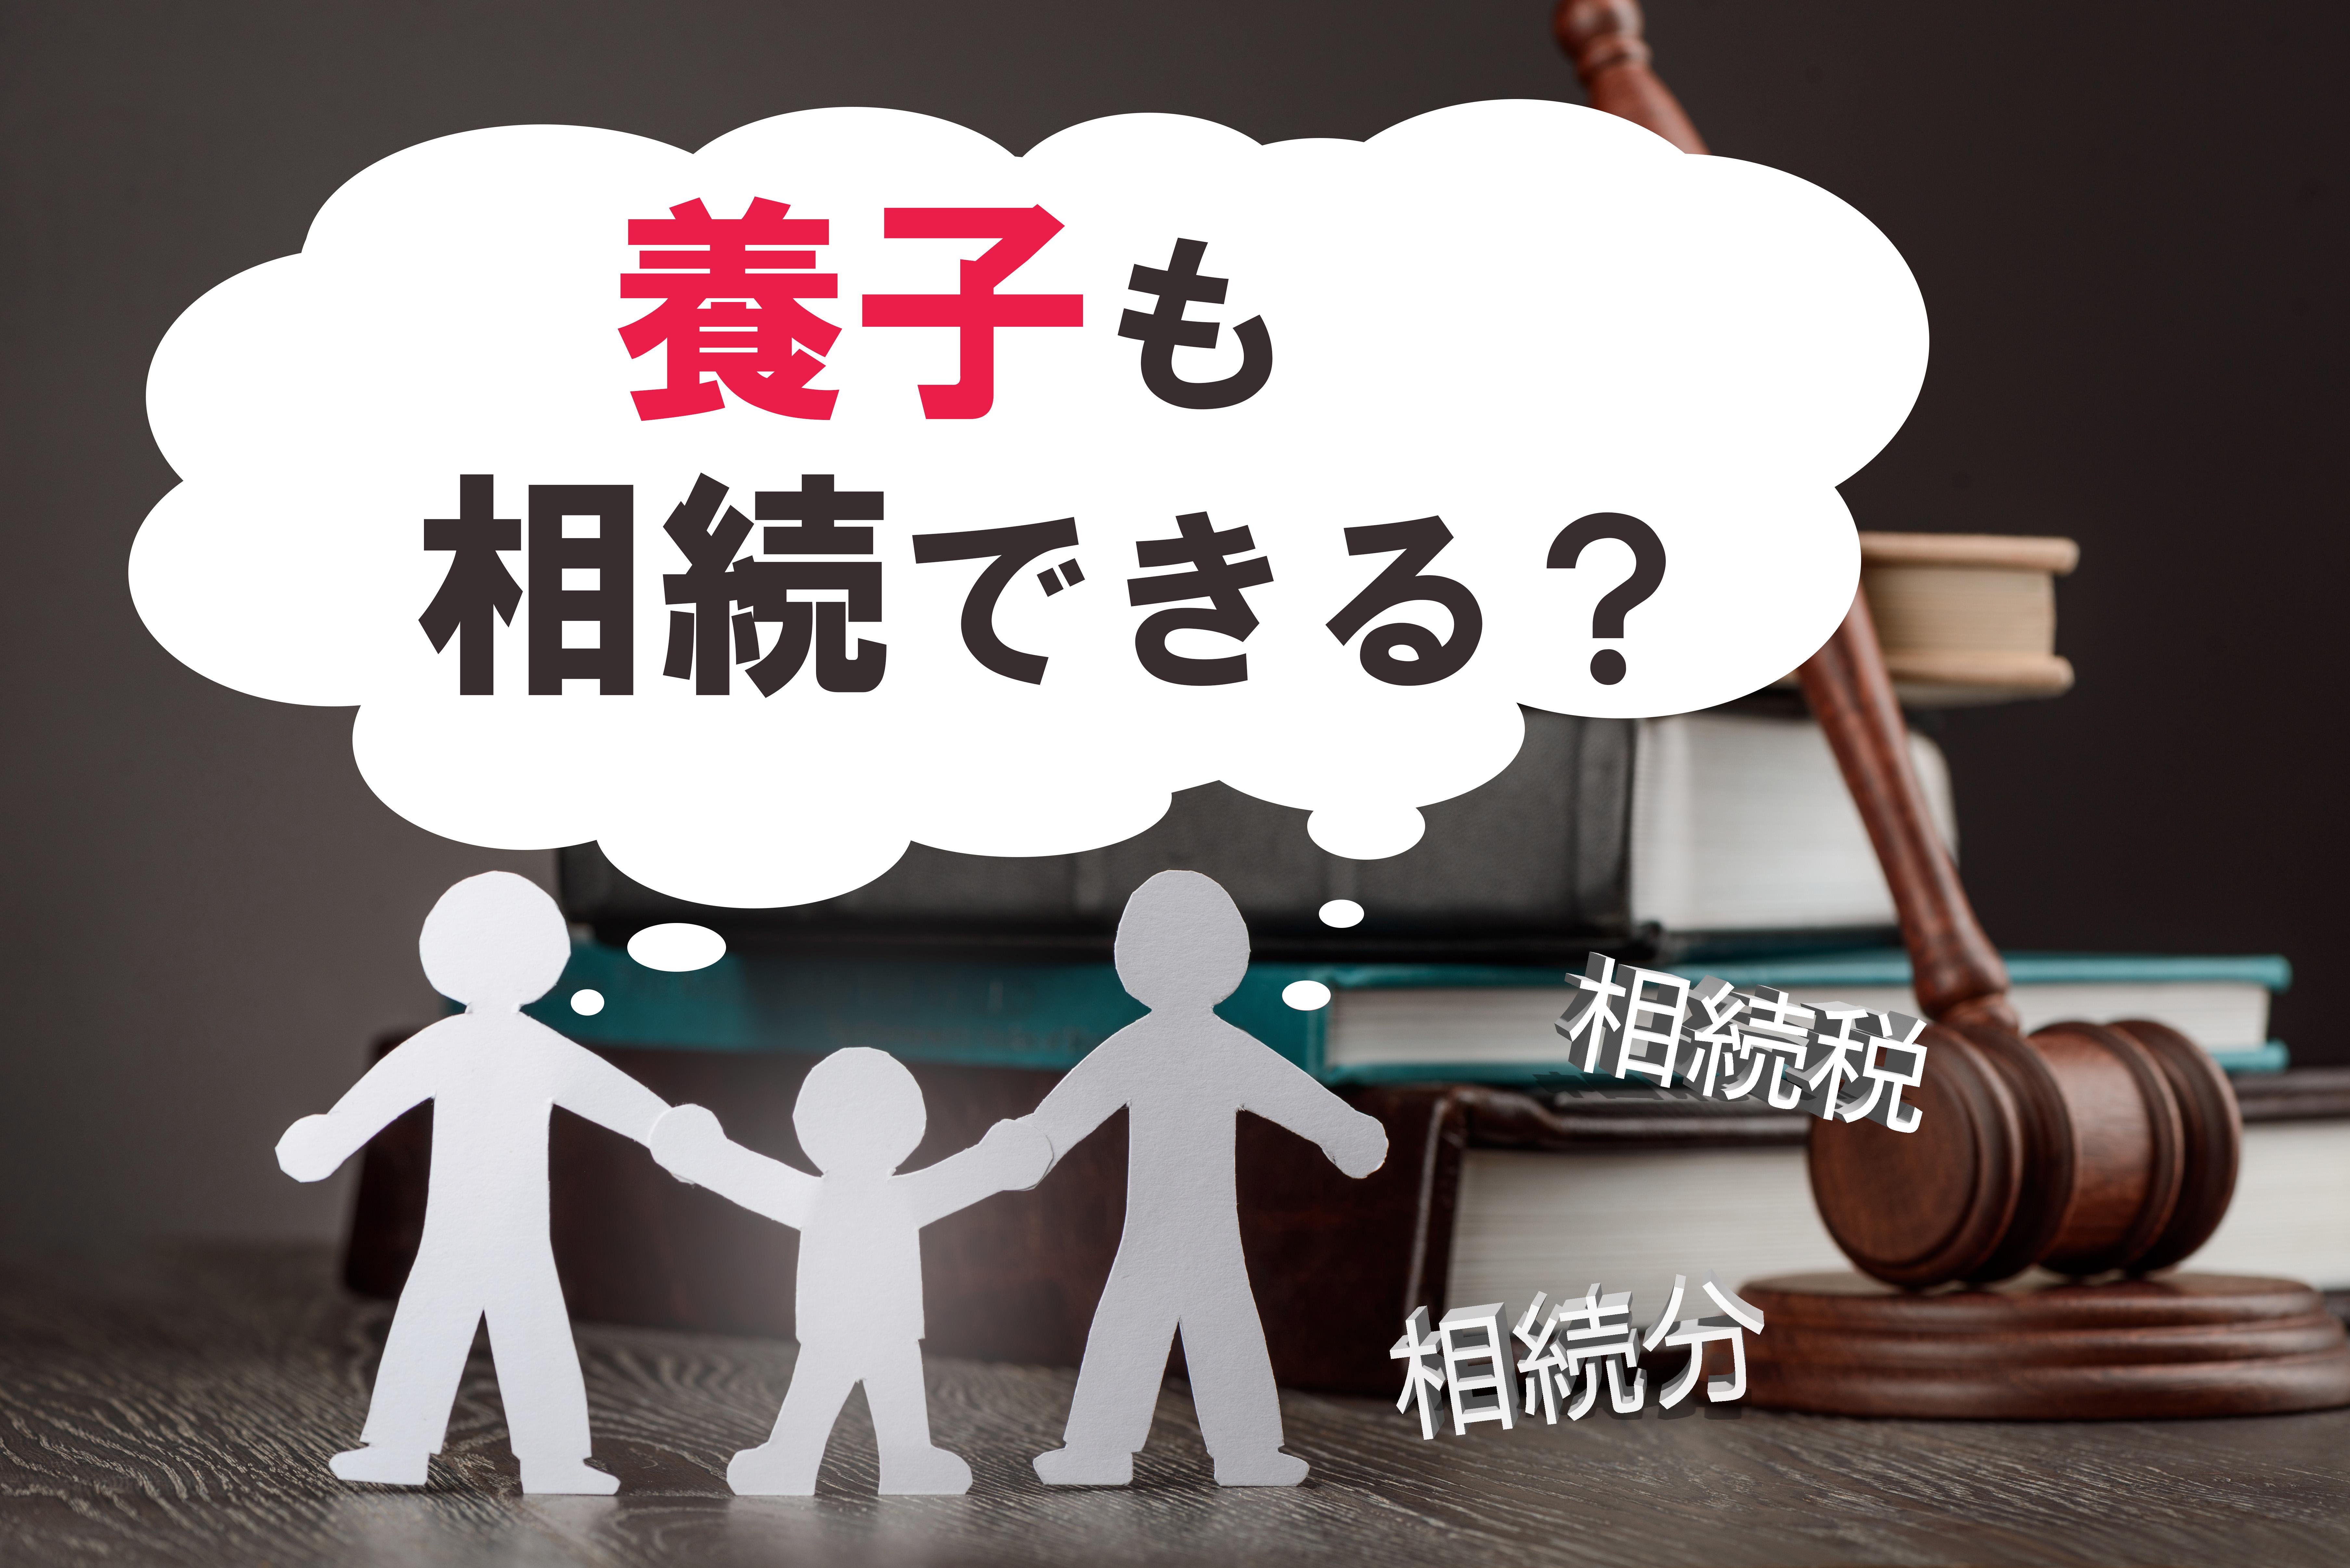
代襲相続(だいしゅう-そうぞく)とは、相続開始時に相続人となるべき者が相続権を失っている場合に、その者の子や孫が代わりに相続人となることです。
代襲相続される人を「被代襲者」、代襲相続する人を「代襲相続人」と言います。被代襲者に子供や孫などが複数いれば、すべての子供や孫が代襲相続人となります。
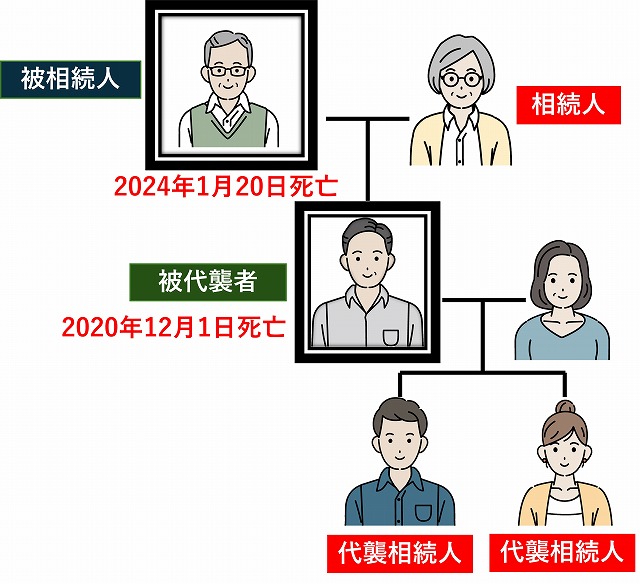
上図では、被相続人が亡くなったときには、相続人となるべきだった子供が既に亡くなっていたため、相続人である配偶者とともに被相続人の孫2人が代襲相続しています。
代襲相続が発生するのは、子または兄弟姉妹が相続人になる場合に限られ、直系尊属(被相続人の父母や祖父母など)が相続人となる場合に代襲相続は発生しません。
| 相続順位 | 相続人 | 代襲相続 |
|---|---|---|
| 1位 | 子 | 可能 |
| 2位 | 直系尊属 | 不可 |
| 3位 | 兄弟姉妹 | 可能 (制限あり) |
代襲相続の原因となるのは以下の3つです。
上図の事例が相続開始前に相続人死亡した典型的なケースです。
相続発生時に被相続人の兄弟姉妹が相続人になる場合に、既に亡くなっている兄弟姉妹がいれば、その子供が代襲相続人となります。
兄弟姉妹の相続の場合でも、子供が複数いれば、すべての子供が代襲相続人となることに変わりありません。
次の不正行為を行った推定相続人は相続権を喪失します(民法891条)。
これを相続欠格と言います。
相続欠格事由に該当した本人は相続権を喪失し、相続することができません。しかし、相続欠格者の子供や孫は相続権を失うことなく、被相続人を代襲相続することができます。
被相続人は、生前の裁判手続きや、遺言書によって以下の場合には、推定相続人の相続権を剝奪することができます(民法892条)。
しかし、推定相続人が相続廃除によって相続権を剝奪されたとしても、その子供や孫は相続権を失うことなく、代襲相続が可能です。

相続放棄は、代襲相続の原因とならず、相続放棄をした者の子供は代襲相続することはありません。
相続放棄は、民法上、「初めから相続人とならなかったものとみなす(民法939条)」と規定されているため、最初から相続人ではなかったと扱われるためです。
相続放棄の申述をするのは、被相続人に借金などの大きな債務があることが多くなります。したがって相続放棄をすれば、ご自分の子が被相続人の借金を代襲相続する心配もありません。
では、代襲相続はどこまで続くのでしょうか?次に代襲相続人となる者の範囲を解説します。
死亡した相続人を代襲相続できる範囲は、死亡した相続人の子や孫などその相続人より後の世代に属する直系卑属に限られます(民法887条2項但書)。
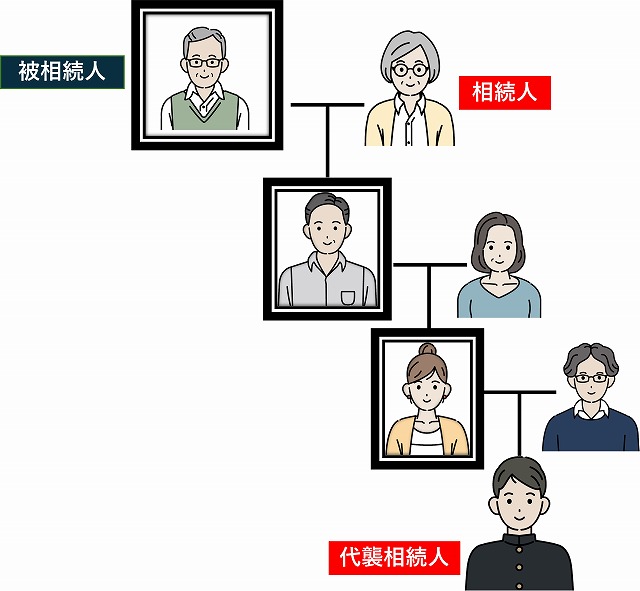
下図では、被相続人の玄孫が配偶者とともに被相続人を代襲相続していますが、相続人の直系卑属には制限がないため、玄孫の下の世代であっても、相続人の直系卑属であれば代襲相続することは可能です(ただし未成年者が遺産分割協議に参加するには、法定代理人が必要です)。
また、胎児にも出生を条件に相続権があるため、相続開始時に死亡した相続人の直系卑属となる胎児がいれば代襲相続することも可能です。

被相続人が養子縁組をしており、養子が先に亡くなっていた場合に養子の子が代襲相続できるか否かは、養子の子が「いつ生まれたか」によります。
養子の子が養子縁組前に出生しており、いわゆる「養子の連れ子」であれば、被相続人を代襲相続することはできません。養子の子は被相続人とは直系卑属の関係にはないからです。
一方、養子の子が養子縁組後に出生していれば、養子の直系卑属は養親を代襲相続することができます。養子の子が養親と直系卑属の関係になるからです。
被相続人の父母など直系尊属は既に亡くなっており、被相続人に子供がいなければ、配偶者とともに被相続人の兄弟姉妹が相続人になります。
この場合、被相続人の相続開始前に既に亡くなっている兄弟姉妹に子供がいれば、その子供は兄弟姉妹を代襲相続し、被相続人の甥や姪が代襲相続人となります(民法889条1項2号・同2項)。
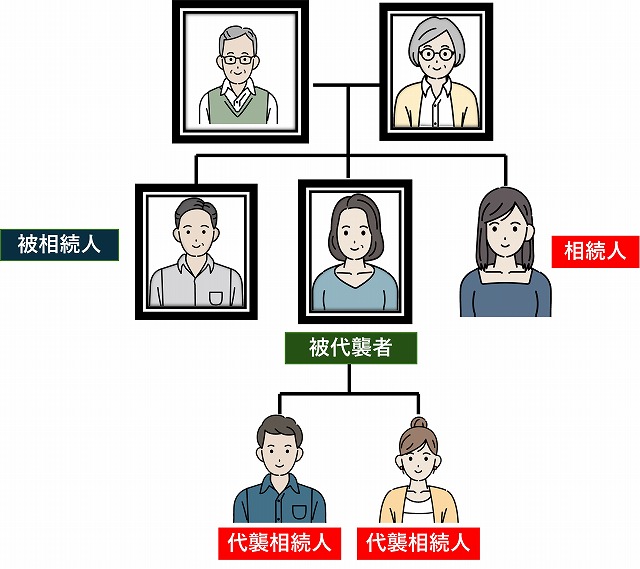
ただし、兄弟姉妹の場合に代襲相続できるのは子のみであり、兄弟姉妹の孫は代襲相続できません。被相続人の代襲相続人となることができるのは、被相続人の甥や姪までになります。
代襲相続人の法定相続分は、被代襲者と同じです(民法901条1項)。
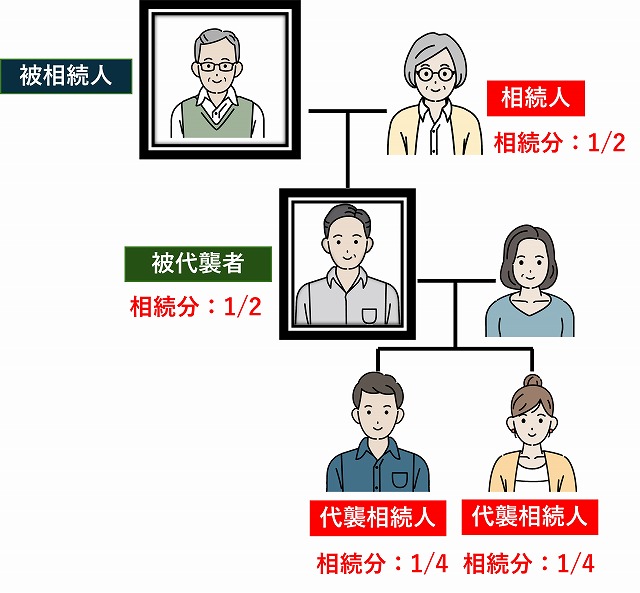 たとえば、被相続人の配偶者と子供が相続人だった場合の法定相続分は、配偶者が2分の1、子供が2分の1です。
上図のように、子供が被相続人より先に亡くなっていた場合には、その子供が被代襲者の法定相続分を頭割りするため、子供が2人だった場合にはそれぞれ4分の1ずつになります。
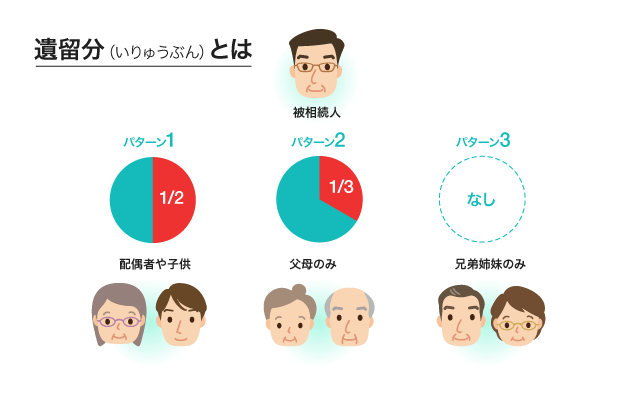
代襲相続人は、法律で認められた最低限の遺産の取得割合である遺留分も被代襲者から引き継ぎます。
ただし、兄弟姉妹には遺留分がありません。したがって、兄弟姉妹を代襲相続した甥や姪には、遺留分がありません。
一方、子を代襲相続した直系卑属は、被代襲者の遺留分を承継します。代襲相続人が複数いる場合は、被代襲者の遺留分を頭割りします。
子の遺留分は以下の通りです。
| 相続人 | 遺産に占める遺留分の割合 | 各人の遺留分 |
|---|---|---|
| 配偶者と子 | 1/2 | 配偶者:1/4 子:1/4 |
| 子のみ | 1/2 | 子:1/4 |
ここまで、代襲相続について簡単に解説しました。
分かりやすい事例を使って解説しましたが、現実には預金や不動産などのプラスの遺産だけではなく、借金などのマイナスの遺産もあり、代襲相続人がいると法定相続分が分かりにくくなることや、遺産分割協議に時間がかかってしまうことがあります。
代襲相続についてお悩みの方は、相続に強い弁護士に相談することをお勧めします。