相続放棄はご自分でできる手続きです。ただし、一部には難易度が高く、弁護士に依頼したほうが良いケースもあります。相続放…[続きを読む]
【図解】相続放棄すると代襲相続はどうなる?

一般的に、遺産にプラスの財産を超えるマイナスの財産があると、相続放棄を検討することになります。
しかし、「自分が相続放棄をしたら、子供が借金を代襲相続することになりはしないか」と心配される親や、相続放棄できるかどうかお悩みの代襲相続人もいらっしゃると思います。
そこで、相続放棄と代襲相続の関係を、図解によってわかりやすく解説します。
なお、相続放棄の必要書類など手続きについてお知りになりたい方は、次の記事をご一読ください。
目次
1.相続放棄すると代襲相続は発生しない
1-1.相続放棄をすると代襲相続は発生しない理由
相続が発生したときに、既に相続人が亡くなっていると、相続権はその相続人の子供や孫など直系卑属に移転します。このことを代襲相続と言い、相続権の移転先を「代襲相続人」といいます。
他方、相続放棄をすると、代襲相続は発生しません。
民法では、相続放棄をすると、初めから相続人とならなかったとみなされ(民法939条)るため、代襲相続が発生することもないのです。
事実、民法887条2項の条文では、相続人の死亡や、相続欠格、廃除によって相続権を失うと代襲相続が発生するとしており、相続放棄を代襲相続の原因に挙げていません。
民法887条2項
被相続人の子が、相続の開始以前に死亡したとき、又は第八百九十一条の規定に該当し、若しくは廃除によって、その相続権を失ったときは、その者の子がこれを代襲して相続人となる。ただし、被相続人の直系卑属でない者は、この限りでない。
したがって、亡くなった祖父や祖母に借金があったとしても、親が相続放棄をすれば、子供も相続人とはならず、借金を代襲相続することはありません。

1-2.相続放棄をすると誰が相続人になる?
では、相続放棄をすると、相続人の構成はどのように変わるのでしょうか?
次の相続人は、相続放棄者に同順位の相続人がいるか・いないかで変わります。
相続放棄者に同順位の相続人がいる場合
相続放棄者に同順位の共同相続人がいれば、その人たちが配偶者とともに相続人となり、次順位の相続人が相続人になることはありません。
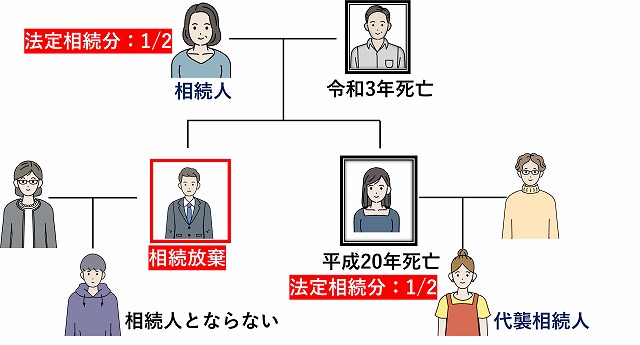
先ほどの事例では、2人の子を持つ父親が亡くなり、1人の子が相続放棄をしたため、その孫は相続人とならず、1人の子は父親より先に亡くなっていたため、その孫が代襲相続し、母親と相続人となっています。しかし、次順位の相続人に影響はありません。
相続放棄者に同順位の相続人がいる場合の法定相続分
ただし、法定相続分は変わります。相続放棄がなければ、法定相続分は配偶者が2分の1、各子供が4分の1ずつです。
一方、相続放棄をすると、初めからその相続では初めから相続人とならなかったとみなされるます。
そのため、遺産は配偶者と代襲相続人である孫とで分割し、法定相続分は配偶者が2分の1、代襲相続人である孫が同じく2分の1になります。
相続放棄者以外に同順位の相続人がいない場合
ただし、被相続人の子供が一人っ子で、配偶者の他に相続人がいなければ、次順位の相続人に移転します。
法定相続人の順位は次の通りとなります。

そのため、1人っ子の子供が相続放棄をし、被相続人の父母などの直系尊属が存命であれば、被相続人の配偶者ともに相続人となります。もし、被相続人の直系尊属が存命でなければ、被相続人の配偶者と被相続人の兄弟姉妹が相続人となります。
被相続人の子供が全員相続放棄をした場合も、子供全員が最初から相続人でなかったものとみなされるため、同じ考え方になります。
2.代襲相続人はどこまで相続放棄できるのか
次に祖父から父、父から子への三世代にわたる相続について、いくつかのパターンを考え、それぞれ相続放棄できるのか否かを検討してみたいと思います。
2-1.代襲相続人にも相続放棄は可能
亡くなった父親を相続し、その後祖父が亡くなると、孫は父親を代襲相続して祖父の相続人となります。
祖父を代襲相続する際には、孫は当然相続放棄をすることができます。

この場合の相続放棄の期限は、祖父の相続発生と自分が代襲相続人であること両方を知ったときから3ヶ月以内です。
もし、代襲相続人が未成年であれば、法定代理人として母親が代理人となり相続放棄の申述を行う必要があります。
ただし、母親が祖父の養子になっているなどの事情で子と同じく相続人となっている場合には、利益相反となるため、相続放棄の申述のために、特別代理人を選任する必要があります。

2-2.親の相続放棄をしても祖父母の代襲相続は可能
父親が亡くなった時に子供が相続放棄をしても、その後、父方の祖父母が亡くなれば、代襲相続することが可能です。
父親の相続と祖父の相続は別個の相続であり、代襲相続の要件は、被代襲者の「子」であり、「相続人」であることではないからです。
現に民法887条には、代襲相続の要件として「その者の子」と書かれているだけです。「その者の相続人」である必要はありません。
民法第887条
2.被相続人の子が、相続の開始以前に死亡したとき、(中略)その者の子がこれを代襲して相続人となる。
2.被相続人の子が、相続の開始以前に死亡したとき、(中略)その者の子がこれを代襲して相続人となる。

したがって、父親の借金が莫大で、父親については相続放棄をしたとしても、代襲相続した祖父の遺産は受け取ることが可能です。
もちろん、祖父の代襲相続についても、相続放棄をすることは可能です。
2-3.親が祖父母を相続放棄する直前に亡くなった場合
借金のある祖父が亡くなってしまい、相続放棄をするかどうか父親が答えを出さないまま熟慮期間に亡くなってしまったケースを考えてみましょう。
相続人が相続の承認・放棄を決める前に、熟慮期間中に亡くなって開始する相続を「再転相続」といいます。

再転相続では、孫が祖父の相続については相続放棄をし、父親の相続については相続する(承認する)ことができます。
一方、祖父の相続については相続し(承認する)、父親の相続については相続放棄をすることはできません。
孫が父親の相続放棄をすると、父親が持っていた「祖父の相続権」を失ってしまい、祖父の相続についても相続放棄したことになってしまうからです。
再転相続における相続放棄と承認の可否については、以下の通りとなります。
| 相続放棄の可否 | 祖父の相続 | 父の相続 |
|---|---|---|
| 〇 | 相続放棄 | 相続放棄 |
| 相続放棄 | 承認 | |
| 承認 | 承認 | |
| × | 承認 | 相続放棄 |
再転相続における相続放棄の期限
では、再転相続での相続放棄の期限は、どのように考えればいいのでしょうか。
祖父の相続については、「祖父の相続開始を知ったときから3ヶ月以内」が相続放棄の期限です。
次に、父親の相続については、「父親の相続開始をしったときから3ヶ月以内」が相続放棄の期限です(最高裁令和元年8月9日判決)。
| 相続放棄の期限 | |
|---|---|
| 祖父の相続 | 祖父の相続開始を知ったときから3ヶ月以内 |
| 父の相続 | 父親の相続開始をしったときから3ヶ月以内 |
詳しくは、次の記事をご一読ください。
3.代襲相続の相続放棄における注意点
代襲相続では、思いもよらず、疎遠な親族の相続をすることがあります。
そこで、代襲相続での相続放棄の注意点について、次のケースを使って考えてみましょう。
3-1.借金がある叔父・叔母の代襲相続人になるケース
子供がいる被相続人に多額の借金があると、最初に配偶者や子供が相続放棄をします。
配偶者や子供が相続放棄をすると、次に被相続人の父母や祖父母などの直系尊属が相続人となり、直系尊属が存命でなければ、第3順位の相続人として被相続人の兄弟姉妹が相続します。
さらに兄弟姉妹が亡くなっていると、被相続人の甥や姪が代襲相続人となります。配偶者や子供の相続放棄によって、突然に直系尊属や、叔父や叔母が、さらには甥姪までもが相続人になってしまうのです。

3-2.相続放棄をしたら次順位の相続人に連絡を
相続放棄の手続きは、家庭裁判所に申述することで行いますが、認められたとしても、家庭裁判所が相続放棄の事実を次順位の相続人に伝えることはありません。
相続放棄をしたことを次順位の相続人に伝わらなければ、次順位の相続人は、知らぬ間に熟慮期間3ヶ月を経過してしまう可能性もあり、思わぬ相続トラブルが発生しないとも限りません。
そのため、相続放棄をしたら、次順位の相続人にその旨を伝えるべきなのです。
3-3.相続税の2割加算の対象になる
一方、借金以外が原因で同順位の被相続人の子供がすべて相続放棄をし、後順位の相続人に相続が発生すると、被相続人が相続税の課税対象だった場合には、相続税の2割加算の対象になります。
相続税の2割加算の対象者は、次に挙げる者以外です。
- 一親等の血族
- 配偶者
相続税の2割加算から外れる一親等の血族に該当するのは被相続人の子(子の代襲相続人含む)です。
したがって、2親等の血族である被相続人の祖父母や、3親等の親族である被相続人の兄弟姉妹、その相続人を代襲する甥姪などは2割加算の対象で、割高の相続税を納めなければなりません。
なお相続税の2割加算については、以下の記事をご一読ください。
4.代襲相続で相続放棄を検討する場合は弁護士に相談を
ここまでご紹介した通り、代襲相続人が相続放棄を行う場合には、複雑なルールが絡み合うため、ご自分の判断で行うと思わぬところでトラブルになる可能性があります。
さらに、相続放棄は、「自己のために相続開始があったことを知った時から3ヶ月以内」に行わなければならず、早めに対応しなければなりません。
また、相続放棄をすると相続人の構成が変わるため、相続税の基礎控除額や税額計算にも影響することがあります。
代襲相続人となり、相続放棄をする場合には、相続に強い弁護士に相談することをお勧めします。