相続放棄とは~手続と費用・デメリットなどを解説!
この記事では相続放棄について詳しく解説していきます。メリット・デメリットは勿論、手続きの方法や期限、費用、必要書類に…[続きを読む]
相続人は自分の法定相続分を他人に譲渡することができます。一方、他の相続人は、譲渡された法定相続分を取り戻すこともできます。
ここでは、相続分の譲渡自体や、譲渡する場合の手続き、譲渡した際に遺産分割協議がどうなるか、相続分譲渡の注意点などを解説します。
相続人は、他の相続人の承諾なしに自分の相続分を譲渡することができます。相続分はすべてを譲渡することも、一部を譲渡することも可能で、譲渡先は他の相続人や第三者など誰でもかまいません。また、譲渡の対価は有っても無くても構いません。
相続分の譲渡は、あくまで相続財産についての持分割合のみの譲渡であり、特定の遺産の譲渡ではありません。そのため、相続開始から遺産分割協議の成立前までに行う必要があります。
相続人が相続分を譲渡すると、譲渡した範囲の相続分を喪失します。そのため、相続人が相続分をすべて譲渡すると、遺産分割協議に参加する権利を喪失するため、万一、遺産分割が調停や審判になったとしても、遺産分割の当事者とはなりません。
対して、相続人以外の第三者であっても、相続分の全部または一部の譲渡を受けると、その譲渡の範囲において遺産分割に参加する権利を取得します。そのため、当該第三者を参加させずに行われた遺産分割協議は無効となります。また、遺産分割が調停または審判に移行した場合にも、当該第三者は当事者として関与させる必要があります。

前述の通り、相続分をすべて譲渡すると、相続人は遺産分割協議に参加する権利を喪失します。
そのため、遺産分割のトラブルに巻き込まれたくない場合や、争いのない相続人から相続分を譲渡してもらい当事者を整理してから遺産分割協議や調停で話し合いを続ける際などに用いられます。
また、被相続人を介護した子供の配偶者や孫などに相続分を全部譲渡すれば、遺産分割協議に参加させることもできます。
相続人が相続分を譲渡するのは、主に次に挙げるようなケースです。
次に相続分の譲渡と相続放棄の違いを考えてみましょう。
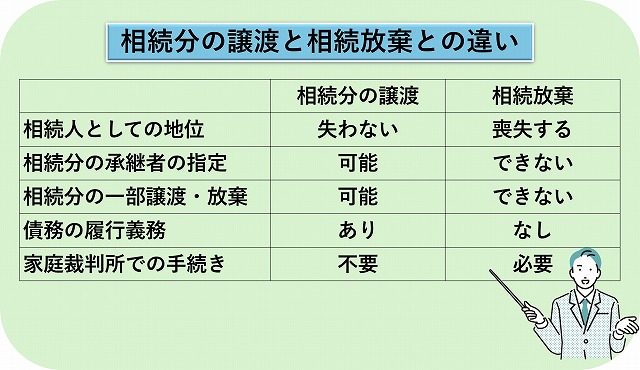
まず、相続分すべてを譲渡しても相続権は失いませんが、相続放棄をすると相続権を喪失してしまいます。そのため、相続放棄をすると、被相続人の借金などの債務を含め、遺産を相続することはありません。
一方で、「相続分譲渡」は相続人としての地位を有したまま、「相続分」を譲渡するだけです。したがって、債権者から被相続人の借金などの債務の返還を請求されれば応じなければなりません。
次に挙げられる相違点は、相続分の譲渡は、当該相続人が自分の意思で選んだ人に自分の相続分を譲渡できる点です。他方、相続放棄によって放棄された相続分は、他の相続人によって分割されるため、相続放棄をした者の意思は反映できません。
最後に相続分の譲渡は、当事者間に合意ができれば家庭裁判所を介さずにすることができますが、相続放棄は家庭裁判所に申述して行います。
相続分の譲渡も契約の1つです。契約の方法は自由であり、口頭でも可能です。
ただし、譲渡後のトラブルを防ぐために、譲渡契約を証明する「相続分譲渡証明書」を作成することが一般的です。
相続分の譲渡の流れは、次の通りです。
簡単にまとめると、遺産分割が始まる前に相続分の譲受人を見つけて契約をし、「相続譲渡証明書」を作成して、その旨を「相続分譲渡通知書」で他の相続人に知らせるのです。
「相続分譲渡証書」の書き方のポイントは次の通りです。
- 譲渡人、譲受人の名前や住所などを記す
- 誰の相続分を譲渡するかを記す(被相続人名)
- 相続分をどれくらい譲渡するかを記す(全部、一部など)
- どのような条件で譲渡するかを記す(有償・無償など)
- いつ契約の締結日を記す
以上を押さえ、以下のような証書を作成しておけば、譲渡後のトラブルを防ぐことができるでしょう。
| 相続分譲渡証明書
譲渡人〇(以下「甲」)は、譲受人〇(以下「乙」)に対し、本日、下記被相続人の相続について、甲の相続分全部を金〇〇円(または無償)で譲渡し、乙はこれを譲り受けた。 令和〇〇年〇〇月〇〇日 被相続人: (甲) (乙) |
次に、下記のサンプルのように相続分譲渡通知書を作成し、他の相続人に知らせ余計なトラブルを回避します。
|
○○県○○市○○(通知する相続人の住所) 相続分譲渡通知書 被相続人相続太郎の相続について私相続二郎は、令和〇年〇月〇日に自己の相続分の全部を○○に譲渡しましたので、この旨通知いたします。 令和〇年〇月〇日 住所 |
相続人の1人がすべての相続分を他の相続人に譲渡すれば、当該相続人は遺産分割の当事者とはなりません。
一方、相続分を第三へ譲渡すれば、譲受人が遺産分割協議に参加する当事者となるため、遺産分割協議書にも明記する必要があります。
そこで、すべての相続分を他の相続人へ譲渡した場合と、第三へ譲渡した場合で遺産分割協議書への書き方をご紹介します。
例えば、相続人である妻A・長男B・長女C・次男Dがおり、相続人Aが自分の法定相続分すべてを相続人Bに譲渡した場合には、遺産分割協議書に例えば次のように記載します。
|
遺産分割協議書 共同相続人妻Aは、令和○年○月○日、自己の有する本件相続に関する一切の相続分を同長男Bに譲渡したため、長男B、長女Cおよび次男Dによる協議の結果、次のとおり被相続人O(昭和○○年○○月○○日生、平成○○年○○月○○日死亡、本籍○○県○○市○ ○町○○丁目○○番地、最後の住所○○県 ○○市 ○○町○○丁○○目○○番○○号)の遺産を分割し、取得することを合意した。 |
次に、相続人から相続分の譲渡を受けた第三者は、遺産分割協議の当事者となります。
そのため、遺産分割協議書には例えば次のように記載します。
| 遺産分割協議書
被相続人O(昭和○○年○○月○○日生、平成○○年○○月○○日死亡、本籍○○県○○市○ ○町○○丁目○○番地、最後の住所○○県○○市○○町○○丁○○目○○番○○号)の遺産について、共同相続人妻A、同長男B及び同長女C並びに長女の相続分譲受人Xは、全員による協議の結果、次のとおり遺産を分割し、取得することに合意した。 |
相続により不動産を取得した相続人は、正当な理由なく相続開始から3年以内に相続登記をしなければ、10万円以下の過料が科される可能性があります。
相続人間で相続分の譲渡があった場合、共同相続人間で既に共同相続登記がなされている場合、なされていない場合とで、登記手続は変わります。
共同相続登記がなされる前に、相続人のうちの1人が他の相続人に相続分を譲渡した場合には、譲渡後の相続分で相続登記を申請することができます。
また、共同相続人がA・B・Cの3人で、Aが自分の相続分をCに譲渡した後に、BとCが「甲土地はCが単独で取得する」旨の遺産分割協議を行えば、甲土地のCへの相続登記を申請することができます。
さらに、相続人Aが相続人Bに自分の相続分を譲渡した後にAが死亡した場合、BはAの全相続人が「AがBに相続分を譲渡した」という内容の証明書(印鑑証明書付き)を提出することで、B一人が不動産を相続したとする登記を申請することができます。
登記は公示・対抗を目的とする制度であり、通常は実体上の権利変動をできるだけ正確に反映して記録されます。
相続分の譲渡は、相続人と第三者との契約によって成立し、実体上は持分が第三者に移転します。
しかし、被相続人から直接、相続人以外の第三者へ所有権を移転する登記はできないため、まず相続人全員による共同相続登記を行って、その後、相続分の譲渡による持分移転登記を行う必要があります。
共同相続登記後に、相続人間で相続分の譲渡が行われた場合には、相続分譲受人と相続分譲渡人が共同で申請を行い、譲渡契約を証明する書類を提供して、譲渡が無償であれば、「相続分の贈与」、譲渡が有償であれば「相続分の売買」などを登記原因として持分移転登記を行います。
共同相続登記後に相続分の譲渡があり、その後、遺産分割協議が成立した場合は、まず相続分の譲渡による持分移転の登記を行い、その後に遺産分割による持分移転登記を行います。
共同相続登記後に、相続人の一部が第三者に相続分を譲渡した場合には、相続分の譲渡による持分移転登記を行います。その後、第三者を含む遺産分割協議が行われ、第三者が不動産を単独で取得することになれば、遺産分割による持分移転登記を行うことになります。
ただし、登記では、相続分譲渡後の遺産分割によって直接所有権を第三者に移転する登記を行うことは認められておらず、第三者へ持分を移転するには、相続分譲渡の登記を経由する必要があります。
相続分を譲渡する際には、次の点に注意する必要があります。
相続分の取戻しとは、1人の相続人が第三者に相続分を譲渡して相続権が譲られた場合に、譲渡された相続分に相当する金額と譲渡にかかった費用を他の相続人が支払うことで、譲渡した相続分を取り戻す制度です(民法905条1項)。
相続分を取り戻すことができるのは、譲渡時から1カ月以内です(通説)(同法同条2項)。
相続分の譲渡をしても、相続人の地位を喪失することはなく、たとえ相続分を譲渡をしても、債権者の承諾がない限り、債務の履行は免除されません。
最高裁判所は次の判例で、相続人に対して無償で相続分を譲渡すると、相続分に財産的な価値が無い場合を除き、贈与として扱われるとしています。
平成30年10月19日最高裁判所判決
共同相続人間においてされた無償による相続分の譲渡は、譲渡に係る相続分に含まれる積極財産及び消極財産の価額等を考慮して算定した当該相続分に財産的価値があるとはいえない場合を除き、上記譲渡をした者の相続において、民法903条1項に規定する「贈与」に当たる。
相続分の譲渡が贈与とみなされ特別受益に該当すれば、遺留分侵害額請求の対象になり、トラブルに発展する可能性もあります。
相続分を全部譲渡すると、譲受人の違いと対価の有無で、発生する税金は次の通りに変わります。
| 対価 | 譲受人 | 譲渡人にかかる税金 | 譲受人にかかる税金 | |
|---|---|---|---|---|
| 無償 | 相続人 | なし | 相続税 | |
| 第三者 | 相続税 | 贈与税 | ||
| 有償 | 相続人 | 譲渡対価に対して相続税 | 相続した遺産から対価を差し引いた額に相続税 | |
| 第三者 | 譲渡対価に対して相続税 | なし 対価が著しく低額な場合は、贈与税 |
||
詳しくは、以下の記事をご一読ください。
相続分を譲渡することで、ご自分の相続分を譲ることができます。しかし、引き続き被相続人の負債を負う義務も残ります。
また、相続人以外の第三者に譲渡すれば、第三者が遺産分割協議に参加することで遺産分割が難しくなる恐れもあります。
そのため、相続分の譲渡を考えている方や、他の相続人から相続分を譲渡してもらう方は、弁護士などの専門家に事前に相談することをお勧めします。