相続放棄とは~手続と費用・デメリットなどを解説!
この記事では相続放棄について詳しく解説していきます。メリット・デメリットは勿論、手続きの方法や期限、費用、必要書類に…[続きを読む]
子に相続させることはできますが、お腹の中にいる胎児にも子として相続させることはできるのでしょうか?
本記事では、胎児の相続や相続放棄、代襲相続について、また、胎児がいる場合の遺産分割協議や、相続登記、相続税申告のやり方などについてわかりやすく解説します。
民法3条1項は、「私権の享有は、出生に始まる」としています。しかし、相続と不法行為に基づく損害賠償請求権については、例外的に出生を条件に胎児に権利能力があるものとみなしています(721条、886条)。
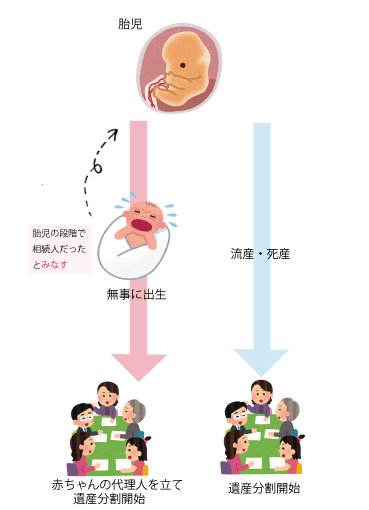
一方、相続法においては、「胎児は、相続については、既に生まれたものとみなす」としており(民法886条1項)、胎児であっても相続することができます。しかし、母親のお腹の中にいる間は、無事に出生するかどうかが定かではありません。
したがって、胎児は生きて生まれた場合に限り、被相続人の死亡時点(相続が発生する時点)にさかのぼって、胎児の段階からすでに相続していたと「みなされる」のです。
胎児に相続権を認めているのには理由があります。
出生の前後で相続権の有無を分けるとすれば、わずかな時間差で不合理な相続を認めてしまうことになり兼ねません。
医学の進歩により胎児が無事に生まれてくる蓋然性は極めて高くなっていることが、この考え方を支えています。
被相続人より先に相続人が亡くなっていれば、相続人の子供が代襲相続することができます。
相続では胎児も相続権が認められているため、胎児も代襲相続が可能です。
例えば、祖父の相続人が父と祖母だった場合に、祖父の前に父親が亡くなっていれば、胎児であっても祖父の遺産を代襲相続することができます。
胎児がお腹の中にいる間は、相続人ではないので、相続放棄はできません。
しかし、出生すればさかのぼって相続人と扱われるので、新生児になれば相続放棄が可能です。
相続放棄には、家庭裁判所に対する相続放棄の申述(同法938条)が必要となりますが、これも母親などの親権者が法定代理人として代理で申述することになります。
親権者も同時に法定相続人となっており新生児と親権者の利害が対立する場合は、特別代理人の選任が必要です。
ただし、この場合も親権者が相続放棄をしていれば、利益相反とはならず、特別代理人の選任は不要です。
胎児は出生して初めて相続人と扱われれますので、出生前の胎児を相続人として扱う必要はありません。
ゆえに胎児が生まれてくる前に、現状の相続人だけで遺産分割協議を行ってしまうことも事実上可能です。
しかし、その後胎児が無事出生すれば、さかのぼって「相続人であった」と扱わなくてはならず、胎児が参加していなかった協議は全て無効となるため、あらためて出生後の胎児を参加させて、遺産分割のやり直しをする必要があります。
このようなことを考慮すると、胎児が出生するまで遺産分割の手続きを待つことが賢明な判断です。
ただし、胎児が元気に生まれることを前提に、下準備として親族間の話し合いを進めておくことは可能です。
では、胎児出生後の遺産分割は、どのように行うのでしょうか。
通常、新生児のような未成年者には自分で意思決定をする能力はなく、親権者が法定代理人となります(民法824条)。しかし、親権者が未成年者と同時に法定相続人となっていることも多く、そうなれば、遺産分割で利害が対立していしまいます。
このような場合には、「利益相反行為」として、親権者が家庭裁判所に特別代理人の選任を請求し、遺産分割に参加してもらう必要があります(民法826条1項)。
ただし、親権者が相続放棄をしてしまえば、利益相反とはならないので特別代理人の選任は不要です。
もしも胎児を流産・死産した場合は、生きて生まれるという条件が成就していないため相続人とは扱われず、相続には影響は与えないことになります。
そして、こういった流産・死産の場合においては、胎児の分を考慮せず、他の相続人だけで先に遺産分割を決めてしまっていたとしても、生きて生まれなかった以上、その遺産分割に影響はありません。
民法上は、胎児が生まれた場合に限って相続権を取得しますが、胎児名義の相続登記は可能です。ただし、胎児名義による登記ができるのは、法定相続分に従った登記と、遺言による相続登記に限るとされています。
胎児の登記名義は、「亡A(父親の氏名)妻B(母親の氏名)胎児」となります。例えば、相続一郎が亡くなって、妻である相続花子とその胎児がともに相続人となる場合の胎児の登記名義は、「亡相続一郎妻相続花子胎児」です。
胎児を含む相続登記については、未成年者の法定代理人が行うことになり、通常親権者が行います。
その後、胎児が無事出生した場合には、胎児の氏名住所変更の登記を申請します。
一方、残念ながらこの世に生まれることがなければ、錯誤による所有権更正登記を申請します。
相続税の申告期限は、「相続の開始を知った日の翌日から10カ月以内」です。
相続税法では、申告期限までに胎児が出生しなければ、胎児を相続人とはカウントせずに相続税の申告・納付を行い、その後胎児が生まれたことを知った日から4か月以内に、更正の請求を行って納めすぎた相続税の還付を請求します。
ただし、胎児が申告期限後に出生した場合には、再度の遺産分割が必要になり、相続税の基礎控除額も変わってしまいます。
一方、胎児が期限内に出生した場合には、申告期限が胎児が生まれたことを知った日から10ケ月以内に延長されます。
詳しくは、相続税に強い税理士に相談することをお勧めします。
ここまで解説した通り、胎児も生きて生まれた場合に限って、相続人であったとみなされます。ここからは、より詳しく知りたい方のために、胎児が相続できるという結論に至るまでの法的理論をご説明いたします。
相続制度には大原則として「同時存在の原則」というものがあります。
本来、相続は、被相続人の権利義務を相続人が承継する制度ですから、被相続人が死亡して相続が発生した時点で、権利義務の主体としてこの世に存在している者しか相続人になれません。
この原則に従えば、父の死亡時よりも前に子どもが死亡していれば、その子どもが相続人になることはありません。相続が発生する段階で子どもがこの世に存在しないからです。飛行機の墜落事故などで、父親と子どもが全く同時に死亡した場合も同様です。
この原則を考慮すると、胎児は生まれてくるかどうかが不安定な状態にあり、この世に存在しているとはいえませんから、相続はできないように思えます。
前述の通り、人は「出生」によって「権利義務の主体となる能力」を獲得します(民法第3条1項)。これを「権利能力」と言います。
「出生」とは、胎児の身体が母体から全部露出することと理解されています(全部露出説と言い、通説です*)。
胎児は「出生」しておらず、本来「権利能力」を獲得することはできません。つまり、民法の大前提からすれば、胎児は相続人にはなれないはずなのです。
しかし、相続開始時点で懐胎している胎児は、高確率で数ヶ月後には出生し権利能力を獲得するはずの存在です。それなのに、被相続人の死亡時に、まだ出生していなかったという理由で相続を認めないのは不公平です。
そこで民法は、相続については、胎児に関するこんな特別な規定を設けました。
民法第886条
1項 胎児は、相続については、既に生まれたものとみなす。
2項 前項の規定は、胎児が死体で生まれたときは、適用しない。
*ちなみに、いつから「胎児」となるのかも問題ですが、これは「受胎時(受精卵の子宮内着床以降)」と理解されています(『刑法各論講義第5版』前田雅英・東京大学出版会93頁、『刑法各論第2版』山口厚・有斐閣18頁)。
民法第886条1項の「胎児は、相続については、既に生まれたものとみなす」という文言の解釈をめぐっては、次の2説があります。
ひとつは、最初にご紹介した「胎児はお腹の中にいる間は相続することはできないが、生きて出生したときに限り、相続発生時にさかのぼって相続人であったとみなす」という考え方で、これが一般的に支持されています。
生きて出生したことを条件として相続の効力が生じると理解するので停止条件説*と呼ばれます。
*成就したときに法的な効力が発生する条件を停止条件と言います(民法127条1項)。
この停止条件説の考え方では、他の相続人は胎児を相続人として扱う必要はなく、他の相続人だけで遺産分割を行うことが可能です。
ただし、前述した通り、胎児が無事に生きて生まれたら、その遺産分割は無効になります。
もうひとつの考え方は、胎児はお腹の中にいる間にも相続することができるという考え方です。
先ほどとは逆に、胎児が流産や死産だった場合にのみ、相続開始時点にさかのぼって「相続人でなかった」と扱われます。
この考えは、死産だったことを条件として相続の効力が消滅すると理解するので解除条件説*と呼ばれます。
*成就したときに法的な効力が消滅する条件を解除条件といいます(民法127条2項)。
この解除条件説では胎児は母親のお腹にいる段階ですでに相続人となっています。したがって、胎児を参加させない遺産分割協議は無効になります。この考え方からは、母親など親権者が法定代理人として遺産分割協議に参加すればよいと主張されます。
この考え方では、胎児が生きて生まれた場合には、すでにもともと相続人であったので相続関係に変動はありません。
逆に死産だった場合には、さかのぼって相続の効力が消滅するため、仮に母親等が法定代理人として遺産分割を成立させていたとしても、それは相続人でない者を参加させた遺産分割となるので無効となってしまいます。
戦前と異なり、死産が減り、胎児が生きて出生する確率が高い今日では、胎児は数ヶ月後には生まれてくるという経験則を前提とした解除条件説のほうが優れていると言われています。
また2つの考え方の違いは、胎児が死亡したケースで、胎児が死産だったのか、それとも生きて生まれたがその後すぐに死亡してしまったのか、そのどちらかが不明な場合に決定的な差が生じます(出生とは母胎からの全部露出であり、全部露出時点で死亡してたか否か、分娩中の死亡などの場合は判断が微妙です)。
停止条件説では、生きて生まれたか否かが不明なときは、条件が成就したことにならないので胎児はもともと相続人となりません。
逆に、解除条件説では、死産かどうかが不明であるため解除条件が成就したことにならず、相続の効力は失効せず、胎児は「相続してから死亡した」ということになります。
現在の最高裁にあたる戦前の大審院の判例は停止条件説を採用しています(大審院昭和7年10月6日判決・大審院民事判例集11巻2023頁)。
これに従えば、最終的に次の結論となります。
※ただし、この大審院判例は古いばかりでなく、相続に関するものではなく、胎児の損害賠償請求権に関するものなので(胎児が生まれたものとみなされるのは相続だけではなく、不法行為に基づく損害賠償請求についても同様です)、どれだけ先例としての価値があるかは疑問とされています。
このため法律学の議論では、上述のとおり未だに考え方が分かれますが、「胎児が生きて生まれるのを待ってから、遺産分割を行うことが無難」という部分に異論はありません。
ここまで、胎児も相続や相続放棄、代襲相続ができること、胎児がいる場合の遺産分割協議や相続登記、相続税申告のやり方などをご紹介しました。
相続人に胎児が含まれていると、通常の相続手続きと異なる点も多いうえ、出産・育児の心労も重なります。
ご負担を減らすためにも、相続に強い弁護士に相談することをお勧めします。