遺族基礎年金とは|受給資格や金額、期間をケースで分かりやすく解説
遺族基礎年金は、国民年金の被保険者が亡くなったとき、その遺族のうち、子のある配偶者または子自身に支給される年金です。…[続きを読む]
身近な人にもしものことがあったとき、遺族は遺族厚生年金をいくらもらうことができるのでしょうか。
本記事では、遺族厚生年金とは何か、どんな人に受給権があるのか、いくらもらえるのかなど、わかりやすく解説していきます。
※解説は令和8年2月20日現在の法令等に基づいて作成しています。
目次
遺族年金には、遺族基礎年金と遺族厚生年金があります。
遺族厚生年金は、厚生年金に加入していた被保険者などが亡くなったときに、遺族が受け取れる年金です。
厚生年金は、会社員等のいわゆるサラリーマンや公務員といった、「第2号被保険者」と呼ばれる人たちが加入する年金制度です。
どんなときに誰が遺族厚生年金をもらえるのか、大きな2つの条件を詳しくみていきましょう。
遺族厚生年金が給付されるのは、死亡した人が以下いずれかの条件に該当する場合です。
4.と5.については、保険料納付済期間と、保険料免除期間、合算対象期間、65歳以降の厚生年金保険の被保険者期間を合算した期間が25年以上ある人に限ります。
また、このうち1.と2.では、次に説明する通り、さらなる条件を満たさなければなりません。
1.「厚生年金加入者が死亡したとき」または2.「厚生年金の加入中に初診日のある傷病で初診日から5年以内に死亡したとき」に遺族厚生年金を受け取るには、死亡した人が、さらに以下の条件を満たしている必要があります。
ただし、死亡日が令和18年3月末日までのときは、死亡した人が65歳未満であれば、死亡日の前日に、死亡日が含まれる月の前々月までの直近1年間に保険料の未納がなければ遺族厚生年金を受け取れます。
原則として、被保険者の死亡時に亡くなった人と生計をともにしており、かつ、前年の年収が850万円未満(もしくは所得額が655万5千円未満)の人が遺族厚生年金の受給資格者です。
したがって、遺族厚生年金を受給するには、被保険者によって、生計を維持されていたことが必要です。
原則として同居が判断材料になりますが、別居していても、仕送りや健康保険の扶養関係などから生計維持関係が認められれば支給対象になります。
同じ「遺族」の中でも、遺族厚生年金が支給される人には、下記の優先順位があります。
また、それぞれの立場の中でさらに細かい条件があります。
先順位の人が優先して受給することになり、その場合、後順位の人は受け取ることができず、例えば、配偶者や子が遺族厚生年金を受給すると、父母や孫、祖父母は遺族厚生年金を受給できません。
遺族厚生年金の支給額は、死亡者の年金加入実績に応じて決まります。支給額の計算式は、以下のように難しい式になっており、実際に算出した目安を記載します。
遺族厚生年金の支給年額は、亡くなった方が将来受け取るはずだった老齢厚生年金(報酬比例部分)の3/4にあたる75%です。加入期間が300月(25年間相当)未満でも、300月として計算されます。
若くして亡くなった場合などに、上記の計算式をそのまま適用してしまうと、遺族厚生年金が著しく低くなってしまうためです。
{ [平均標準報酬月額×7.125/1,000×平成15年3月までの加入月数]+[平均標準報酬額×5.481/1,000×平成15年4月以降の加入月数] }×3/4
被保険者の収入が高ければ高いほど、また厚生年金の加入期間が長ければ長いほど、遺族厚生年金の金額も上がります。
*標準報酬月額:報酬=(基本給+残業手当など各種手当)-(臨時収入+3ヶ月を超える期間ごとに受ける賞与など)
で算出される報酬月額を1等級(8万8千円)~32等級(65万円)までの等級に分け、その等級に該当する金額を標準報酬月額といいます。原則年に一度見直しがあります。
遺族厚生年金は、所得税も相続税も非課税になっており、申告は不要です。
遺族厚生年金を受給できる期間は、次の通り、被保険者と受給者の続柄や年齢や子供の有無などによって異なります。
| 受給者 | 受給開始 | 支給期間 | 備考 |
|---|---|---|---|
| 30歳未満で子供がいない妻 | 被保険者が死亡した日の翌月から | 5年間のみ | - |
| 30歳未満で子供がいる妻(妊娠中含む) 子供の有無にかかわらず、30歳以上の妻 |
被保険者が死亡した日の翌月から | 一生涯 | 40歳以上~65歳未満:中高齢寡婦加算あり |
| 子供・孫 | 被保険者が死亡した日の翌月から | 18歳になる年度の3月31日を経過するまで 障害等級1級・2級の子供:20歳を迎えるまで |
|
| 夫・父母・祖父母 | 60歳以降 ※夫のみ、60歳未満でも、遺族基礎年金受給中に限り、遺族厚生年金も合わせて受給可能 |
一生涯 |
遺族厚生年金に加えて、中高齢寡婦加算の受給要件を満たせば併給も可能です。
中高齢寡婦加算は65歳になるまで支給され、65歳以降は自身の老齢基礎年金が支給されるため終了します。
2025年度時点で条件を満たせば、中高齢寡婦加算によって年額約62万円を遺族厚生年金に上乗せできますが、対象となるのは、以下すべてを満たす妻です。
子*:18歳到達年度の末日(障害者は20歳)までの子
ただし、2028年施行の改正により、制度内容は今後見直される予定です。
計算式だけでは、分かりにくいので、厚生年金の被保険者である配偶者が亡くなった場合の遺族厚生年金の支給月額を、平均標準報酬月額別に早見表で見てみましょう。
ただし、早見表は加入期間300月として計算した目安です。実際の金額は加入期間や報酬額により異なります。
妻への支給月額
| 平均標準報酬月額 | ||||
|---|---|---|---|---|
| 25万円 | 35万円 | 45万円 | ||
| 遺族基礎年金+遺族厚生年金 | ||||
| 子どものいる妻 | 子ども*3人 | 月額 約14.9万円 | 月額 約16.2万円 | 月額 約17.5万円 |
| 子ども*2人 | 月額 約14.2万円 | 月額 約15.5万円 | 月額 約16.9万円 | |
| 子ども*1人 | 月額 約12.2万円 | 月額 約13.6万円 | 月額 約14.9万円 | |
| 子どものいない妻 | 妻が40歳未満 | 遺族厚生年金 | ||
| 月額 約3.3万円 | 月額 約4.6万円 | 月額 約6.0万円 | ||
| 妻が40歳以上65歳未満 | 遺族厚生年金+中高齢寡婦加算 | |||
| 月額 約8.5万円 | 月額 約9.8万円 | 月額 約11.2万円 | ||
| 妻が65歳以上 | 遺族厚生年金+妻の老齢基礎年金 | |||
| 老齢年金との調整により支給 | ||||
*18歳到達年度の末日までの子ども、または20歳未満で1級・2級の障害状態にある子
夫への支給月額
| 平均標準報酬月額 | ||||
|---|---|---|---|---|
| 25万円 | 35万円 | 45万円 | ||
| 遺族基礎年金+遺族厚生年金 | ||||
| 子どものいる夫 | 子ども*3人 | 月額 約14.9万円 | 月額 約16.2万円 | 月額 約17.5万円 |
| 子ども*2人 | 月額 約14.2万円 | 月額 約15.5万円 | 月額 約16.9万円 | |
| 子ども*1人 | 月額 約12.2万円 | 月額 約13.6万円 | 月額 約14.9万円 | |
| 遺族厚生年金 | ||||
| 55歳未満 | 支給なし | |||
| 55歳以上60歳未満 | 受給権あり(妻死亡時に55歳以上の場合。支給は60歳から) | |||
| 子どものいない夫 | 60歳以上65歳未満 | 月額 約3.3万円 | 月額 約4.6万円 | 月額 約6.0万円 |
| 65歳以上 | 老齢年金との調整により差額支給 | |||
※上記は、平成15年以前の加入期間を含むモデルケースで試算しています。
*18歳到達年度の末日までの子ども、または20歳未満で1級・2級の障害状態にある子
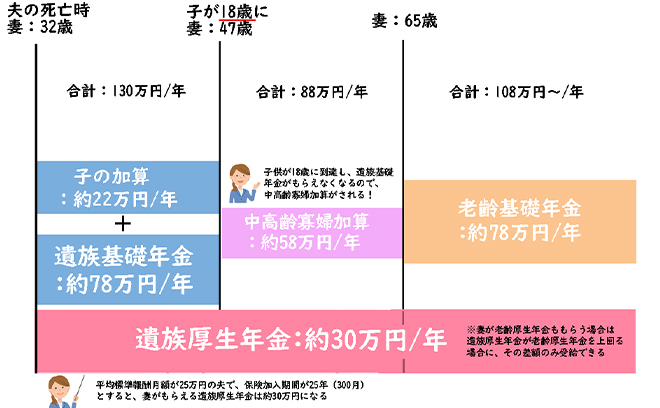
生涯で受け取れる遺族厚生年金の総額をイメージするために、1例を挙げてみましょう。
この場合、妻と子供1人が遺族厚生年金を受け取ることになりますが、モデルケースとしては以下のようになります。
遺族基礎年金は、国民年金の被保険者の死亡時に、子のいる配偶者に支給される年金です。
遺族基礎年金と遺族厚生年金の最大の違いは、遺族基礎年金が子のいる配偶者に支給されるものであるのに対して、遺族厚生年金は子供がいなくても支給される点です。そのため、遺族基礎年金より遺族厚生年金のほうが支給対象が広いといえます。
要件さえ満たせば、遺族基礎年金と遺族厚生年金の両方受給することが可能です。
妻を亡くした55歳以上の夫は、60歳以降生涯にかけて、妻の遺族厚生年金を受給する権利があります。
65歳以降は夫本人に老齢年金(老齢基礎年金や老齢厚生年金)の受給資格が発生することが多いです。
遺族厚生年金と老齢年金の併給(両方もらうこと)はできるのでしょうか。
65歳以降は、老齢基礎年金と遺族厚生年金を併給できます。
一方、65歳未満の人で老齢基礎年金を繰り上げ受給している場合は、どちらか一方を選択する必要があります。
しかし、老齢厚生年金の場合は若干異なります。
65歳以降は、老齢厚生年金がまず受給され、遺族厚生年金が老齢厚生年金の金額を上回る場合にのみ、その差額が支給されます。
つまり、老齢厚生年金>遺族厚生年金のときは、遺族厚生年金はもらえないということです。
遺族厚生年金を請求するには、以下の必要書類を年金事務所または年金相談センターに提出し、手続きを行うことになります。
必要書類は、以下の通りです。
| 必要書類 | 備考 |
|---|---|
| 年金請求書 | 年金事務所や年金相談センターで取得 |
| 死亡者の年金手帳 | 提出できないときは理由書 |
| 戸籍謄本(全部事項証明書) | 受給権発生日以降で、提出日から6ヶ月以内に交付されたもの |
| 世帯全員の住民票の写し | |
| 死亡者の住民票の除票 | 世帯全員の住民票の写しに含まれているときは不要 |
| 請求者の収入が確認できる書類 | 所得証明書、課税証明書または非課税証明書、源泉徴収票など |
| 子の収入が確認できる書類 | 義務教育終了前は不要、高等学校などに在学中の場合は在学証明書または学生証など |
| 市区町村長に提出した死亡診断書のコピーまたは死亡届の記載事項証明書 | |
| 請求者(遺族)名義の受取先金融機関の通帳など | |
| 印鑑 | 認印可 |
上記に加えて、死亡者が事故によって亡くなった場合など、状況に応じて追加資料が必要になることがあります。
【参考】日本年金機構
2025年に成立した改正年金制度法により、遺族厚生年金は「5年間の有期給付」を原則とする男女共通の仕組みに見直されることが決まりました。2028年4月から施行の予定です。
30歳以上で子のない妻への終身給付が縮小され、55歳未満の夫の受給対象化が進む一方、若い世代の女性は5年で受給が終了する方向へ大きく変わります。
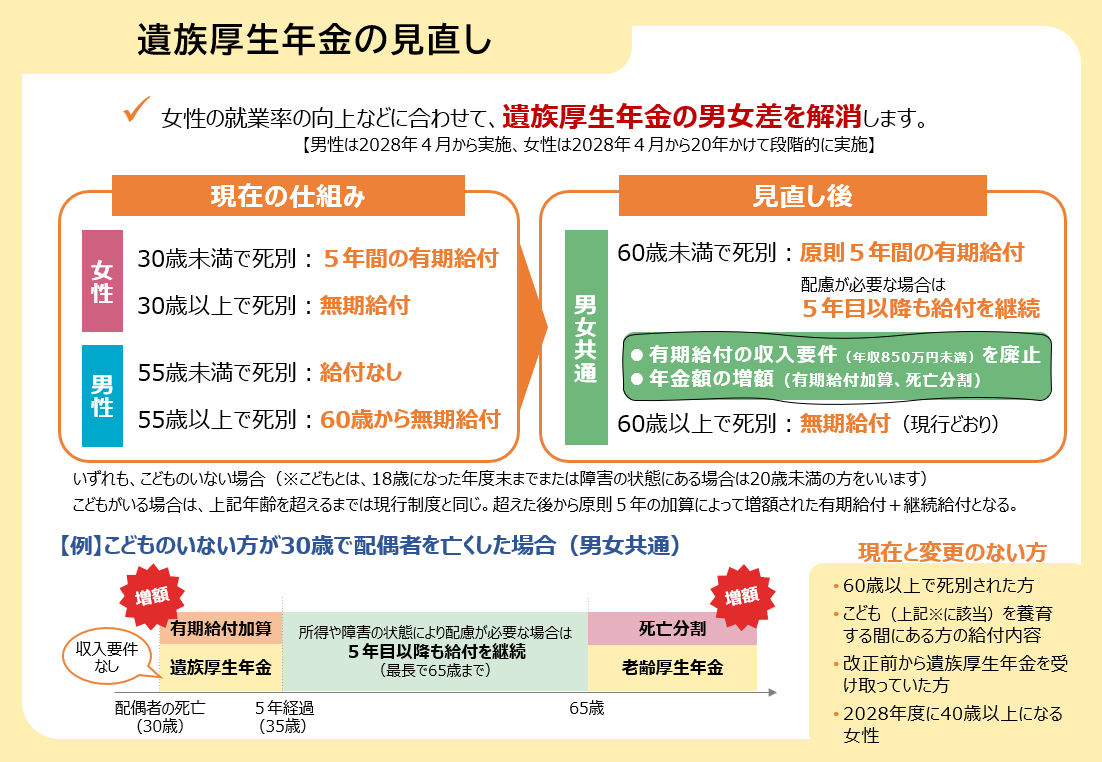
【出典】「遺族厚生年金の見直しについて」|厚生労働省
本記事は遺族厚生年金について解説しました。遺族厚生年金は、厚生年金に加入していた被保険者などが死亡した場合に遺族に支払われるお金です。
遺族なら誰でももらえるわけではなく、亡くなった方によって生計を維持していたことや、年収が850万円未満、あるいは所得額が655万5千円未満である必要があります。
また、配偶者や子供が受給する場合には、後順位の父母・孫・祖父母はもらえないなど、優先順位がある点にも注意してください。
遺族厚生年金に限らず、年金には様々な種類があり、誰が何歳までもらえるのか、年金同士の兼ね合いはどうなるのかなど、とても複雑な問題です。
本記事で紹介した遺族厚生年金の金額なども、あくまで一例にすぎません。
実際にもらえる金額はケースバイケースですから、少しでも不安な点がある場合は、専門家に相談することをお勧めします。