相続放棄とは~手続と費用・デメリットなどを解説!
相続放棄は、亡くなった人の財産や借金など、一切の権利義務を引き継がないための制度です。 この他にも、相続トラブルを避…[続きを読む]
相続の際に、自分の親が他人の連帯保証人となっていたことを初めて知った相続人は、相続放棄をすると、連帯保証債務の相続を免れることができます。
この記事では、被相続人が第三者の連帯保証人だった場合と、相続人が被相続人の連帯保証人だった場合に分けて、相続放棄する際の注意点などについて解説します。
目次
相続が発生すると、被相続人の財産に属した一切の権利義務を相続人が承継します(民法896条)。
被相続人の連帯保証債務は、「義務」として相続の対象です。しかも、一般の保証債務とは違い、「催告の抗弁権」や「検索の抗弁権」などが認められておらず、債権者に返済を求められれば、主債務者の経済状況にかかわらず相続人が主債務者の借金を返済しなければなりません。
したがって、親が他人の連帯保証人になっていると、借金の借主が返済できるだけの経済状況にあっても、貸主に返済を請求されれば、親の相続人には借金の返済義務が生じます。
しかし、相続放棄すると、その人は当初から相続人でなかったものとみなされ、被相続人の財産・債務を一切相続しないことになり、(民法939条)連帯保証債務の相続を免れることができるのです。
ただし、相続放棄をすれば、連帯保証債務だけでなく、被相続人の遺産すべてを相続することができません。
まず、被相続人となった親が、第三者の連帯保証人だった場合についてを考えてみましょう。
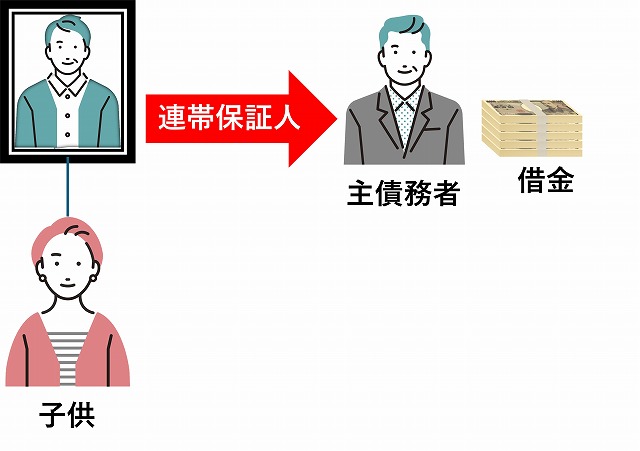
主債務者が利息を含め借金をすべて支払えば、連帯保証人の債務も消滅するため、連帯保証人であっても、必ずしも債務を支払わなければならないわけではありません。
そこでまず、被相続人が連帯保証をしていた主債務者の返済状況を確認します。たとえ、主債務者が借金を完済していなくても、少額であれば、相続財産で支払える可能性もあります。
また、連帯保証債務は、原則として「主債務者の「返済期日」または「最終返済日」から5年以上」が経過すると時効によって消滅するため、時効の援用をできる可能性もあります。
詳しくは、弁護士に相談してみましょう。
次に、借主である主債務者が借金を返済できないようであれば、相続財産を十分に調査し、返済すべき借金の額と比較して、返済できる見込みがあれば、相続を単純承認または限定承認します。
一方、特にめぼしい相続財産がなく、借金の負担が重すぎれば、家庭裁判所へ相続放棄を申述します。
限定承認や相続放棄の申述ができるのは、「自分のために相続の開始があったことを知った時から3か月以内(熟慮期間)」で(民法915条1項本文)、原則としてこの熟慮期間を経過してしまうと、限定承認・相続放棄はできなくなってしまいます。
ただし、熟慮期間内に相続人や、相続人の債務者、被相続人の債権者・債務者、次順位の相続人などの利害関係人が請求すれば、家庭裁判所は熟慮期間の伸長を認めることができます。
また、熟慮期間内に熟慮期間の伸長の請求ができなかった場合にも以下のように判示して、例外的に熟慮期間の起算点(いつから3ヶ月を計算するか)をずらし、相続放棄できる場合があるとした判例もあります。
三か月以内に限定承認又は相続放棄をしなかつたのが、被相続人に相続財産が全く存在しないと信じたためであり、かつ、被相続人の生活歴、被相続人と相続人との間の交際状態その他諸般の状況からみて当該相続人に対し相続財産の有無の調査を期待することが著しく困難な事情があつて、相続人において右のように信ずるについて相当な理由があると認められるときには、相続人が前記の各事実を知つた時から熟慮期間を起算すべきであるとすることは相当でないものというべきであり、熟慮期間は相続人が相続財産の全部又は一部の存在を認識した時又は通常これを認識しうべき時から起算すべきものと解するのが相当である。
連帯保証債務の相続に苦しんでいる方は、弁護士に相談して、相続放棄ができないか検討してみましょう。
ただし、相続財産を処分や「私に消費」などしていると、「みなし単純承認」として、相続放棄が認められない可能性があります(民法921条)。
したがって、相続放棄をするつもりであれば、遺産に手を出してはいけません。しかし、遺産を葬儀費用などに使用しても「みなし単純承認」とならない例外もあります。
もっとも、「みなし単純承認」は、素人判断が難しいケースが多いため、事前に相続に詳しい弁護士に相談することをお勧めします。
相続人には順位が決められており、配偶者は常に相続人となり、被相続人の子供が第1順位の相続人、父母・祖父母などの直系尊属が第2順位の相続人、兄弟姉妹が第3順位の相続人となります。
例えば、被相続人の配偶者が先に亡くなっており、被相続人の子供3人すべてが相続放棄をすると、子供の次順位の相続人として被相続人の父母が相続人となります。
仮に子供全員が祖父母(被相続人の父母)に相続放棄について何も告げていなければ、祖父母が知らないうちに連帯保証債務を相続することになってしまいトラブルの原因となります。
同順位の相続人すべてが相続放棄をする際には、次順位の相続人への連絡は欠かせません。
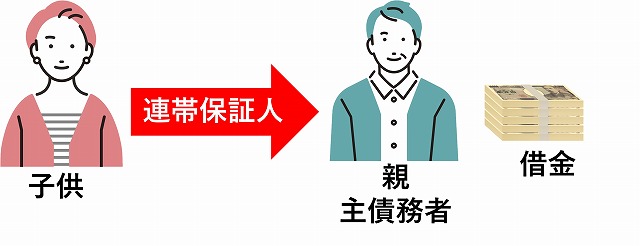
上記の場合とは異なり、親が主債務者として借りたお金を、子供が連帯保証していた場合に、親が亡くなると連帯保証債務を相続放棄できるのでしょうか。
以下で具体的に見ていきましょう。
相続の対象となるのは「被相続人の主債務」です。一方、連帯保証契約は親の債権者と子供との間で直接交わしたものであり、相続の対象ではありません。
契約上、被相続人の死亡により主債務が免責されることが決まっていない限り、連帯保証債務はそのまま存続します。
相続放棄をすることで、相続の対象となる主債務は、相続を免れることが可能です。
このとき、相続を承認した相続人が他にいれば、主債務はその相続人が相続することになります。
一方、相続人が1人しかいない場合や、他の相続人も全員相続放棄をした場合には、主債務は履行不能となります。
この場合にも、連帯保証人である相続人が、主債務の全額を弁済しなければなりません。
これらの点を整理すると、次のようになります。
❶ 連帯保証人である相続人の他に、相続を承認した相続人がいる場合
連帯保証人である相続人は、相続放棄をすることにより、主債務者たる地位の相続を免れます。
このとき、主債務は他の相続人が相続することになります。
他の相続人が主債務を支払ってくれれば、連帯保証人である相続人は、債務の支払いをいっさい行う必要がありません。❷ 連帯保証人である相続人の他に、相続を承認した相続人がいない場合
相続放棄をするしないにかかわらず、結局連帯保証人として相続人が主債務の全額を履行しなければなりません。
したがって、連帯保証人である相続人が相続放棄をすることが有効になり得るのは、他に相続を承認した相続人がいる場合に限られます。
被相続人が第三者の連帯保証人になっていると、相続人にとっては予期せず重い債務負担を背負ってしまうことになりかねません。
そのため、適切なタイミングで相続放棄をするなどの対応を検討する必要があります。
しかし、相続財産や債務の調査を十分に行った上で、トータルでの損得を検討しなければ、相続放棄をするかどうかの判断を正しく行うことはできません。
また、相続放棄には熟慮期間というタイムリミットがあるため、迅速な調査・検討が必要になります。
連帯保証人たる地位の相続については法律上の複雑な問題が多く、相続人だけで処理することはきわめて困難です。
そのため、早めに弁護士に相談をしてサポートを受けることをおすすめします。
相続に強い弁護士は、相続財産や債務の調査を行い、依頼者が相続に関する正しい判断を下せるようにサポートしてくれます。
また、依頼者の希望に沿って、どのような形で相続を処理するのが一番良いのかを一緒に検討してくれます。
相続でお困りの際には、ぜひ相続に強い弁護士にご相談ください。