特別受益とは?受益が認められるケースと計算方法を解説!
相続人間の公平を図るために「特別受益」というルールがあります。特別受益とは何か、特別受益のある相続人がいる場合の計算…[続きを読む]
相続では、ある相続人が被相続人から生前贈与や遺贈を受けていた場合に、特別受益証明書を作成すると、相続手続きを円滑に進められることがあります。
この記事では、実際の記載例や作成に当たっての注意点などを交えて、特別受益証明書とはどのような書面かについて解説します。
特別受益証明書について解説する前に、「特別受益」について触れておきましょう。
民法903条1項は、相続人のうち以下の者を「特別受益者」として定義しており、相続人以外が被相続人から以下のものを受けても、特別受益とはなりません。
したがって、特別受益とは、相続人が以下の4つを受けたことを言います。
相続人中に特別受益者がいる場合には、上記の遺贈または贈与によって得た利益である「特別受益」を相続財産にいったん戻したうえで、各相続人の法定相続分を計算します。
特別受益者の法定相続分は、上記で計算した自らの法定相続分から特別受益の金額を引いた額です。したがって、特別受益が特別受益者の法定相続分以上になれば、実際に受け取ることができる法定相続分はありません。
このように、特別受益者に取得すべき相続分がないことを証明するのが「特別受益証明書」で、自らが作成する必要があります。相続分がないことを証明するため「相続分不存在証明書」とも呼ばれています。
したがって、特別受益証明書を作成するのは、相続人の中でも「特別受益」がある「特別受益者」です。
特別受益証明書自体に有効期限はありません。しかし、特別受益の主張は、原則として相続開始から10年を経過するとできなくなります。
特別受益証明書を作成すると、遺産分割協議への参加が不要となり、残りの相続人で行われることになります。
もめやすい遺産分割協議や、煩わしい手続きから解放されるため、既にもらった特別受益以外はいらないという場合に有効です。
未成年者は特別受益証明書を、法定代理人である親権者に作成してもらうことができます。また、15歳以上で意思能力がある未成年者であれば、自ら作成すことも可能です。
同じ被相続人の相続人になるなど、未成年者と利益相反する親権者であっても未成年者を代理して作成することができます。特別受益証明書は、特別受益によって相続分がないことを確認する性質の書面であり、一般的な遺産分割協議とは異なり、親権者と未成年者が共同相続人であっても、利益相反行為には当たらないと解されているからです。
したがって、特別受益証明書を作成すれば、遺産分割協議への参加が不要となり、未成年者について特別代理人を選任する手間が省けることになります。
ただし、後述する通り、本人の意思に基づかない作成や、内容が虚偽の場合などには、特別受益証明書の効力が否定される可能性があります。
法務局での不動産の相続登記では、被相続人の遺言書がなければ、遺産分割協議書が必要書類となります。
しかし、特別受益者については、特別受益証明書を添付することにより、遺産分割協議書への署名・捺印が不要になります。
また、不動産などを承継する人以外のすべての人が特別受益証明書を作成している場合、それらを添付することで、遺産分割協議書の提出自体が不要になります。
名義変更で利用できるかどうかは、提出する機関によって対応が異なることがあるため、直接確認してから作成するといいでしょう。
特別受益証明書の書き方といっても、法律上の決まった書式はありません。
ただ、後の争いを防ぐために特別受益証明書に記載しておくべき項目は以下のとおりです。
特別受益証明書には、生前贈与や遺贈された財産の内容まで書く必要はありません。あくまで特別受益者本人が、未成年者の場合は法定代理人が相続分がないことを証明していればいいのです。
また、相続登記では印鑑証明書が添付書類となるため、実印を押印することをお勧めします。
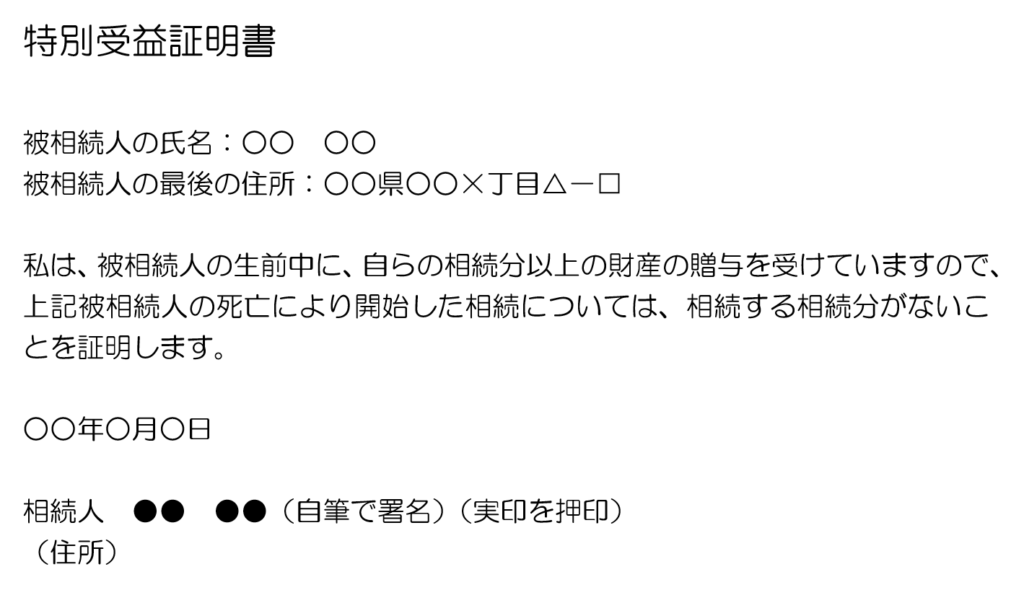
特別受益証明書の記載例は以下のとおりです。
先ほどご紹介した項目がそれぞれ書かれていることがお分かりいただけます。
特別受益証明書に自筆でなければならないという決まりはありません。ただし、後日の紛争を防ぐため、氏名を自書し、実印を押印したうえで印鑑証明書を添付しておくことが望ましいでしょう。
被相続人の死亡による相続に関して遺産分割協議を行っている最中に、相続人の1人が死亡してしまうと、その相続人についての相続も並行して開始することになり、このようなケースは「数次相続」と呼ばれています。
遺産分割協議中に亡くなった相続人が特別受益者であり、遺産分割前に死亡した場合には、その特別受益者の相続人全員が、特別受益証明書を作成します。
特別受益証明書を作成する際の注意点について、以下で解説します。
被相続人が借金などの債務を負っていた場合には、債権者との関係では、各相続人が法定相続分に従い、当然に分割承継されます(最判平成16年4月20日等)。
遺産分割協議で相続人間の債務負担の割合を決めることは可能ですが、あくまで相続人間のみの合意に過ぎず、債権者に主張することはできません。
特別受益者といえども、この事実から逃れることはできません。
つまり、特別受益証明書を作成しても、特別受益者が被相続人の債権者から返済を迫られれば、自分の法定相続分の割合に基づいて借金を返済しなければならないのです。
借金などの債務を相続しないようにするには、別途、相続放棄の手続きを取る必要があります。
特別受益証明書の作成が本人の意思に基づかない場合や、内容が虚偽である場合などには、特別受益証明書の効力が無効になる可能性があります(名古屋地判昭和50年11月11日、東京高判昭和59年9月25日等)。
特別受益者が特別受益証明書を作成すると遺産を相続する権利を失うため、安易に他の相続人などが作成した特別受益証明書に署名・捺印などをすることは避けましょう。
特別受益者が未成年者であれば、法定代理人が代わりに署名・捺印をすることが認められますが、あたかも特別受益があるかのように虚偽の特別受益証明書を作成するなどの行為は厳禁です。
特別受益は、相続税の課税対象です。
相続時精算課税制度を選択していた場合には、贈与税の申告の際に、すべての贈与財産を相続財産に持ち戻して相続税を算出します。
一方、暦年贈与を選択していれば、生前贈与加算の期間内になされた贈与額を相続財産に持ち戻して相続税を算出します(もちろん、納めた贈与税分は控除されます)。
そのため、相続分を取得しない特別受益者であっても、相続税の申告が必要になる可能性があります。ただし、民法上の特別受益と、相続税上の生前贈与加算の対象となる贈与は、判断基準や対象期間が異なるため、必ずしも一致するわけではありません。
詳しくは、相続税に詳しい税理士に相談しましょう。
特別受益証明書は、登記の手続きを行う際や、遺産分割手続きを簡素かつ円滑に進めるために便利に働く書面です。
しかし、その作成にあたっては、法的な問題や税務上の問題が複雑に関係します。作成すべき状況なのか、作成したらどうなるのか等をよく検討すべきです。
不安がある場合には、相続に強い弁護士に一度相談することをおすすめします。