代襲相続とは?範囲や発生原因、法定相続分を分かりやすく解説!
相続が開始して、本来相続するはずの相続人が先に亡くなっていると、孫や甥姪が相続人になる「代襲相続」が発生することがあ…[続きを読む]
子供がおらず、兄弟姉妹の子どもである甥や姪に財産を遺したいという方もいらっしゃるでしょう。
このような場合は、どのようにして甥・姪に対し財産を残せばよいのでしょうか。遺言書の書き方も含めて解説します。
目次
最初に、甥・姪が相続人となるのはどんな場合なのか、甥・姪の法定相続分はどれくらいなのかについて解説します。
甥・姪が相続人となるのは、以下のような場合です。
甥・姪が相続人となるのは、兄弟姉妹が相続人となり、甥や姪が代襲相続する場合のみです。
相続順位第3位の兄弟姉妹が相続人になるには、被相続人に子供や代襲相続人となる直系卑属(被相続人の孫や曾孫など)がおらず、父母・祖父母などの直系尊属も既に亡くなっている必要があります。
最後に被相続人より先に亡くなっている兄弟姉妹に子供がいれば、その甥や姪が代襲相続することになります。
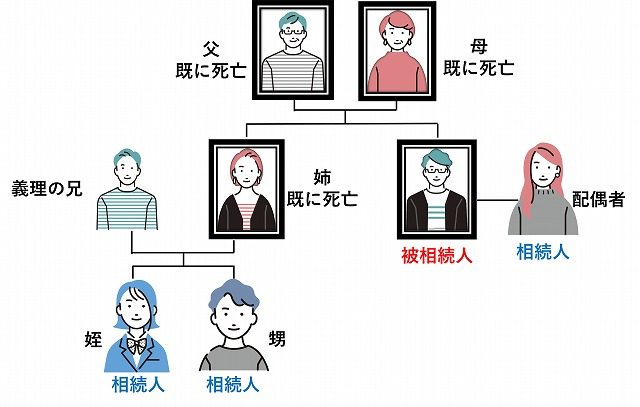
例えば、以下のイラストようなパターンです。
ただし、甥・姪による代襲相続は1代限りです。したがって、甥・姪が被相続人より先に死亡していたとしても、その子(被相続人から見ると大甥・大姪)が再代襲相続することはありません。
では、甥・姪が相続すると、法定相続分はどのような割合になるのでしょうか。
相続人が配偶者と兄弟姉妹の場合には、 民法は配偶者の法定相続分を3/4 、被相続人の兄弟姉妹の法定相続分を1/4としています。
共同相続人に配偶者がいる場合の法定相続分
共同相続人に配偶者がいれば、兄弟姉妹はこの1/4を等分することになります。さらに代襲相続人となる甥・姪が複数いる場合には、さらに親の相続分を代襲相続人の数で等分することになります。
例えば、被相続人をその配偶者と被相続人の兄・弟・既に亡くなった妹の子2人計4人で相続すると、兄弟と亡くなった妹の相続分は、1/4を3人で分けることになり、1/12ずつとなります。
亡くなった妹の相続分は1/12となるため、妹の子2人の法定相続分は、それぞれ1/24づつになります。
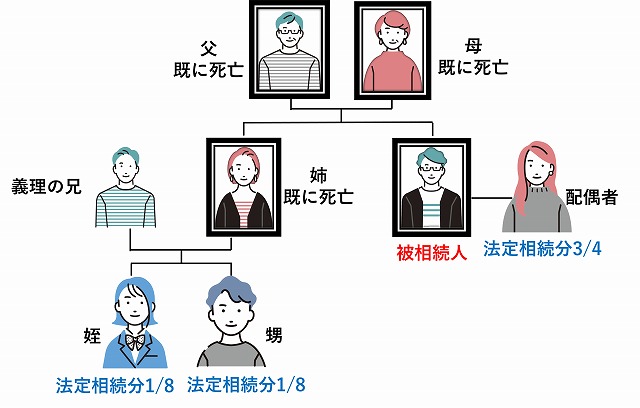
また、先述のイラストの事例では、配偶者の法定相続分が3/4になり、既に亡くなっている姉の法定相続分は1/4です。したがって、既に亡くなっている姉を代襲相続する甥・姪の法定相続分は、1/4を等分するため、それぞれ1/8ずつになります。
被相続人に配偶者や子ども、子どもを代襲相続する直系卑属も、直系尊属もいなければ、被相続人の兄弟姉妹のみが相続人となります。
この場合の相続分は、遺産すべてを兄弟姉妹で等分することになり、代襲相続する甥・姪の相続分は、親の相続分を甥・姪の人数で等分することになります。
なお、兄弟姉妹には、遺留分がないため、甥・姪にも遺留分はありません。
上記のように、甥・姪が代襲相続人になる場合には、被相続人の遺言書があれば、原則として遺産分割を経ずに、被相続人の意思に基づいて甥や姪に遺産を相続させることができます。
ただし、甥や姪の取得した遺産が、他の相続人の遺留分を侵害しないように相続させなければ、後から相続トラブルとなる可能性があります。
そこで、特定財産承継遺言、いわゆる「相続させる遺言」により、遺産分割の方法を指定して遺産を遺す方法をお勧めします。
以下、預貯金を相続させる場合と、不動産を相続させる場合の特定財産承継遺言の記載例を挙げておきます。
【例1:預貯金の場合】
| 第1条
遺言者は、遺言者の有する次に預貯金を、遺言者の甥(姪)○○○○(生年月日)に相続させる。 (1) ○○銀行(○○支店)口座番号1234567の普通預金全部 (2) ゆうちょ銀行の通常貯金(記号123番号4567)全部 |
【例2:不動産の場合】
| 第1条
遺言者は、遺言者の有する次に不動産を、遺言者の甥(姪)○○○○(生年月日)に相続させる。 (1) 自宅建物 所 在 ○○市○○町○丁目 家屋番号 1番1 種 類 居宅 構 造 鉄筋コンクリート造屋根2階建 床面積 1階 76.54平方メートル 2階 43.21平方メートル (2) 敷地 所 在 ○○市○○町○丁目 地 番 1番2 地 目 宅地 地 積 ○○○.○○平方メートル |
甥・姪が相続人ではないが遺産を遺したい場合には、以下の方法があります。
ただし、甥・姪が代襲相続人ではなく、遺言による遺贈で財産を取得した場合には、相続税額が2割加算されます(兄弟姉妹の代襲相続人として甥・姪が相続する場合には、2割加算の対象にはなりません)。
以下検討します。
なお、これらの方法は、甥・姪が相続人であっても採用することが可能です。
遺贈とは、遺言者が遺言書に記載することで、財産の全部又は一部を特定の人に無償で譲渡することを指します。遺贈は遺贈者の一方的な意思表示のみで可能となるため、被相続人が遺言書に記載すれば済みます。
ただし、決められた方式に則って遺言書を作成しなければ、無効になってしまいます。また、遺贈も遺留分侵害額請求の対象となるため、十分に配慮した遺言書を作成する必要があります。
甥・姪に遺贈する際の遺言書への記載例が以下になります。
【例3:遺言書への遺贈の記載例】
| 第1条
遺言者は、遺言者の有する次に不動産を、遺言者の甥(姪)○○○○(生年月日)に遺贈する。 (1) 自宅建物 所 在 ○○市○○町○丁目 家屋番号 1番1 種 類 居宅 構 造 鉄筋コンクリート造屋根2階建 床面積 1階 76.54平方メートル 2階 43.21平方メートル (2) 敷地 所 在 ○○市○○町○丁目 地 番 1番2 地 目 宅地 地 積 ○○○.○○平方メートル |
贈与には、生前贈与と死因贈与の2つがあります。いずれも、贈与する側「贈与者」と、贈与を受ける側「受贈者」が合意する意思表示「契約」が必要です。
口頭での契約では後々トラブルになる可能性があり、税務調査で贈与を証明するためにも贈与契約が必要となるため、契約書の作成が推奨されます。
死因贈与の契約書サンプルは、次の通りです。贈与でも他の相続人の遺留分を侵害しないように、贈与対象を調整する必要があります。
【例4:贈与契約書の記載例】
|
贈与契約書 贈与者(被相続人:以下「甲」という。)と受贈者(甥・姪:以下「乙」という。)は、下記のとおり死因贈与契約を締結する。 第1条 甲は、自己の財産のすべてを乙に贈与することを約し、乙はこれを受諾した(以下「本件贈与」という。)。 第2条 本件贈与は甲の死亡を停止条件として効力を生じ、かつ贈与物件の所有権は当然乙に移転する。 以下【略】 |
甥姪が未成年者であれば、親権者などの法定代理人の同意がなければ契約をすることができませんが(民法5条1項本文)、未成年者であっても贈与を受けるだけであれば、法定代理人の同意を得る必要はありません(同法同条同項但書)。
また、生前贈与では、受贈者が年間110万円を超える贈与を受けると贈与税の申告をしなければならず、受贈者が未成年者の場合には、法定代理人が代わって行うことになります。
このことからも、実務上は、法定代理人の同意を得ておくのが望ましいといえるでしょう。
生命保険金は、原則として受取人固有の財産となるため、遺産分割の対象にはなりません。そのため、叔父・叔母が甥・姪を生命保険の受取人に指定することで、遺言による遺贈とは別の方法で財産を残すことが可能です。
ただし、生命保険金の額や相続財産全体との比較などから、他の相続人との間に著しい不公平が生じる場合には、特別受益に準じて考慮される可能性があります。

民事信託は、財産を有する委託者が、財産を管理運用といった特定の目的のもと、生活費や介護に必要な資金を捻出するために、当該財産の管理・運用・処分できる権限を付与する旨の契約を受託者と結び、受益者が信託財産からの利益を享受する仕組みです。
民事信託は、営利目的ではなく信託報酬の発生しない信託で、家族などの信頼できる方を受託者とする家族信託が代表例です。
家族信託では、受益者と契約する必要はなく、原則として未成年であっても受益者となることができ、甥や姪が未成年者であっても、複数人いても家族信託の設定は可能です。
一方で、生前にご自分が信頼できる方を受託者として信託契約を結ぶ必要があり、弁護士など家族信託に詳しい専門家への相談が必要になるでしょう。
家族信託では、家族などの信頼できる人を受託者とすることが一般的です。弁護士などの専門家が報酬を得て継続的に受託者となるためには、信託業法上の免許などが必要となるため、一般的な家族信託では受託者を務めることは通常ありません。
以上のとおり、甥・姪に自分の遺産を遺すためには、複雑な相続関係を把握・判断しなければならず、弁護士等の専門家の判断を要します。
また相続について、又は遺言書については法律上の要件や制約が少なからず存在することから、弁護士等の専門家の助言を受けることをお勧めします。