特別受益とは?受益が認められるケースと計算方法を解説!
相続人間の公平を図るために「特別受益」というルールがあります。特別受益とは何か、特別受益のある相続人がいる場合の計算…[続きを読む]
特別受益を受けた相続人がいれば、遺産分割協議で「特別受益の持ち戻し」を行い、具体的相続分を算出しなければなりません。
では特別受益があると、具体的相続分をどのように算出するのでしょうか。
この記事では、特別受益の持ち戻しがある場合の相続分の具体的な計算方法や、持ち戻し免除の計算方法についても説明します。
目次
共同相続人が被相続人から生前贈与や遺贈によって特別な利益を受け取っていた場合には、特別受益分を「相続分の前渡し」とみなして、相続分に算入して考える「特別受益の持ち戻し」を行って各相続人の具体的相続分を計算します。
特別受益の対象になるのは、すべての遺贈と、婚姻や養子縁組のための生前贈与や、生計の資本として受けた生前贈与で、特別受益は、お金だけでとは限りません*。
相続人以外の第三者への生前贈与は、原則として特別受益にはなりません。ただし、遺留分侵害額請求では、別途問題になることがあります。
*生命保険金は、原則、特別受益とはみなされません(最決平成16年10月29日)が、保険金受取人である相続人とその他の共同相続人との間に生ずる不公平が民法903条の趣旨に照らして到底是認することのできないほどに著しいものであると評価すべき特段の事情が存する場合には、例外的に対象とされています。詳しくはこちらの記事をお読みください。
次に、具体例を挙げて、特別受益の持ち戻しによる具体的相続分を算出してみましょう。
特別受益の持ち戻しによる具体的相続分は、以下3つのステップで計算します。
具体的相続分の計算では、一般的には相続財産から債務を控除した純資産額を基礎に考えます。ただし、債務自体は遺産分割の対象とはならず、各相続人が法定相続分に応じて承継するのが原則です。
①「みなし相続財産」(相続分計算の基礎となる財産)を算出する
みなし相続財産 = 被相続人の積極財産(相続開始時に存在するプラスの財産)+ 特別受益者が得た贈与の総額
※遺贈も「被相続人の積極財産」に含まれます。
②各共同相続人が相続すべき相続分を算出する
①で算出した「みなし相続財産」× 法定相続分
③特別受益分を差し引き、具体的相続分(各自が実際に得る相続分)を算出する
特別受益者の相続分:②で算出した特別受益者の相続分 - 特別受益者が受けた贈与・遺贈の額
特別受益者以外の相続分:②で算出した通り
具体的なケースで特別受益の持ち戻しを計算してみましょう。
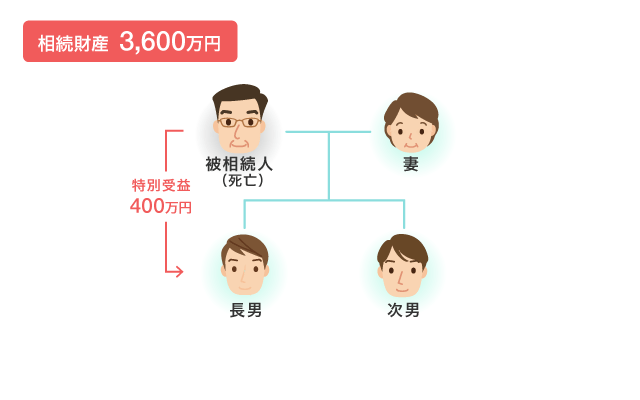
3,600万円(相続財産の総額)+400万円(特別受益)=4,000万円(みなし相続財産の額)
この場合には、遺言書がないので、みなし相続財産に、指定相続分ではなく、各共同相続人の法定相続分をかけて、相続分を算出します。
法定相続分に則る場合、配偶者(妻)が2分の1、子供は長男・次男の2人で、それぞれ4分の1の割合で財産を取得します。
特別受益があったとしても、持ち戻しの計算をすることで、各相続人の具体的相続分を公平に算出することができます。
先述の通り、金銭のみならず、特別受益の対象は物であっても構いません。その代表例が不動産ですが、不動産は時期によって価格が変動します。
通常、特別受益の算出には、相続開始時の価格を基準に財産価額を評価することになります。ただし、相続人全員が合意できるなら、どのような基準で評価するかを柔軟に決めることも可能です。
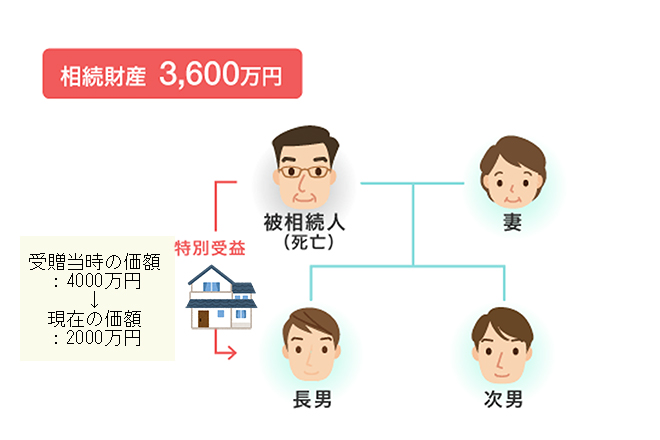
このとき、不動産の価額評価は、基本的に相続開始時が基準なので、2,000万円です。
したがって、先ほどと同様に、特別受益を持ち戻して、具体的相続分を計算すると次のようになります。
上記の事例では、相続財産が3,600万円しか存在しないため、妻が2,800万円、次男が1,400万円相続すると、600万円足りません。
この場合の長男のように、特別受益をもらいすぎた特別受益者を、「超過特別受益者」といいます。しかし、超過特別受益者は、もらいすぎた超過額を返還する必要はありません。
相続財産が不足する場合の処理については2つの考え方があります。ここではよく使われるシンプルな計算方法をご紹介しておきます。
①超過特別受益者を除く相続人(妻と次男)の相続分の比率を計算します。
妻2,800万円:次男1,400万円=妻2:次男1。
②次に、相続財産3,600万円を、①の比率で分配します。
- 妻:3,600万円×2/3=約2,400万円
- 次男:3,600万円×1/3=約1,200万円
これが、実際に妻と次男が相続できる金額です。
今回は特別受益者が1人のみの簡単な事例で計算しましたが、実際の相続では、さらに複雑になります。
超過特別受益者は、他の相続人に利益を返還する必要はありません。ただし、超過特別受益者は新たに相続財産から取得できる相続分もありません(民法903条2項)。
特別受益制度は、相続分の前渡しを調整する制度であり、原則として、既に完了した生前贈与そのものを遡って返還させる制度ではないからです。
民法903条2項
遺贈又は贈与の価額は、相続分の価額に等しく、又はこれを超えるときは、受遺者又は受贈者は、その相続分を受けることができない。
なお、被相続人の兄弟姉妹を除く法定相続人には、「遺留分」という最低限の遺産の取得割合が法律で保障されています。
生前贈与によって他の相続人の遺留分を不当に侵害している場合には、遺留分侵害額請求の対象になる可能性があります。
最後に、特別受益の持ち戻し免除について、解説します。
民法は、できる限り被相続人の意思を尊重する考え方をしています。
そのため、被相続人が「持ち戻し免除の意思表示」をしている場合には、特別受益の持ち戻しが免除されます(民法903条3項)。
つまり、相続分の計算時に、特別受益分はカウントしないということです。
持ち戻し免除の意思表示の方法は不問ですが、特別受益は相続争いの原因になることも多いため、遺言書に書いておくのが無難でしょう。
被相続人が持ち戻しを免除した場合は、「みなし相続財産」を算出する必要はなく、相続財産は3,600万円のままです。
一見公平に見えますが、長男は特別受益400万円を被相続人の生前にもらっているため、特別受益と相続を合わせて長男が得る額は、以下の通り1,300万円です。
長男:相続分900万円+特別受益400万円=1,300万円
持ち戻しをしたときに比べ、長男の具体的相続分が増え、妻と次男の具体的相続分が減っていることがお分かりいただけると思います。
これが、持ち戻し免除の効果です。
持ち戻し免除の規定は、2019年7月1日から民法が改正されて、903条に以下の条文が追加されました。
民法903条4項
婚姻期間が20年以上の夫婦の一方である被相続人が、他の一方に対し、その居住の用に供する建物又はその敷地について遺贈又は贈与をしたときは、当該被相続人は、その遺贈又は贈与について第一項の規定を適用しない旨の意思を表示したものと推定する。
そのため、特に矛盾する被相続人の遺言等がない限り、具体的相続分の計算時においても、被相続人が自宅について持ち戻しの免除を意思表示したと考えて、配偶者は特別な負担なく居住していた家に住み続けることができます。
こうした改正は、配偶者の長年にわたる貢献に報いるとともに、老後の生活保障の趣旨で行われる遺贈や贈与を尊重するために行われました。
また、現実問題として、特に高齢の配偶者などが生活基盤を失ってしまうことも少なくないため、改正法では配偶者居住権等とともに一定の生活保障を行う目的があります。
最後に、特別受益者が相続放棄をすると、特別受益についてどのように考えればいいのでしょうか。
相続放棄をすると、原則として相続人ではなかったものとみなされるため、遺産分割における特別受益の持ち戻し計算の対象にはなりません。
そのため、相続放棄をした特別受益者以外の相続人で、遺産分割を行います。
ただし、生前贈与によって他の相続人の遺留分を侵害していた場合には、特別受益者として遺留分侵害額請求を受ける可能性はあります。
本記事では、特別受益の持ち戻し、あるいはその免除の場合の相続分の計算方法についてみてきました。
特別受益の持ち戻しによる具体的相続分は、以下3つのステップで計算します。
ただし、被相続人が特別受益の持ち戻し免除の意思表示を予め示している場合には、相続分の計算をするために、特別受益を相続財産にもち戻す必要はありません。
実際には、特別受益が絡む遺産分割協議はとても揉めやすく、なかなかスムーズにはいきません。また、特別受益には明確な時効制限がないため、かなり昔の贈与でも問題になる場合があります。
特別受益の問題について少しでも不安な点がある場合には、一度、相続に強い弁護士にアドバイスをもらうことをお勧めします。